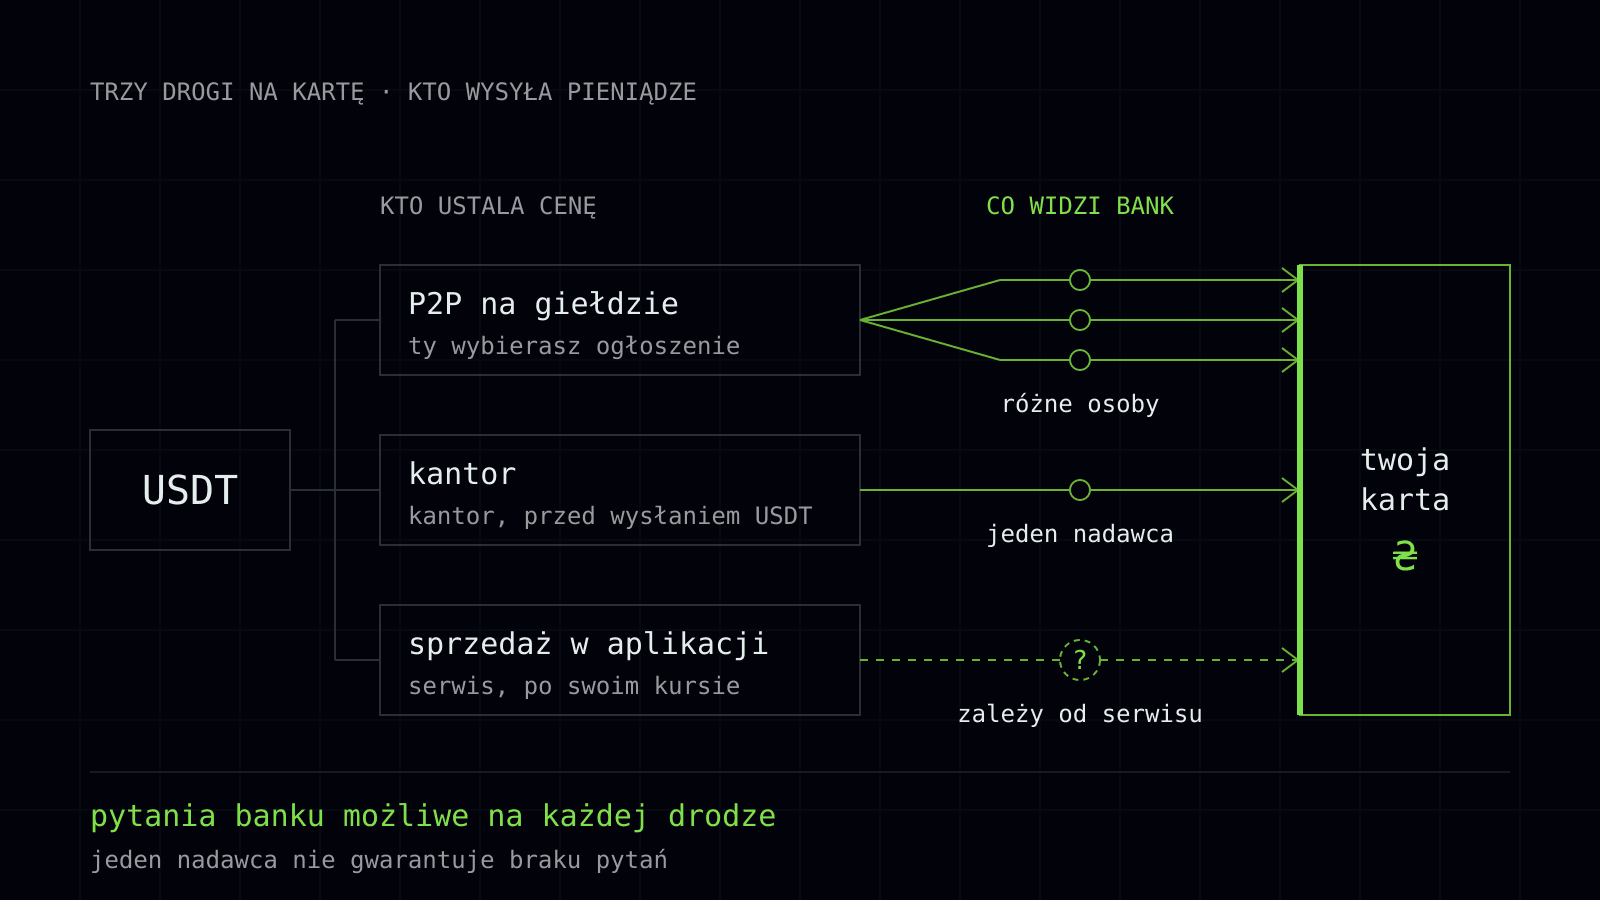
Bezpośrednio wypłacić USDT na kartę się nie da: karta przyjmuje hrywny, więc ktoś musi najpierw te USDT kupić. Drogi są trzy: sprzedać na platformie P2P giełdy, gdzie kupujący sam przelewa hrywny na twoją kartę; wymienić w kantorze, który wypłaca na kartę; albo sprzedać wewnątrz aplikacji giełdy lub portfela, jeśli obsługuje ona wypłatę na kartę.
Wybierać warto nie według kursu w ogłoszeniu, lecz według kwoty, która dotrze na kartę po wszystkich potrąceniach, i według tego, kto będzie nadawcą przelewu: od tego zależą pytania banku. Jesteśmy kantorem i mówimy o tym od razu: wypłatę na kartę ukraińskiego banku, na przykład Privat24 albo monobank, realizuje u nas ręcznie menedżer i to on podaje kurs, terminy i limity dla konkretnego zlecenia.
Dalej — czym różnią się te trzy drogi, jaką sieć wybrać, jak policzyć kwotę końcową, co widzi bank, kolejność działań krok po kroku i co zrobić, jeśli masz bitcoina.
Trzy drogi na kartę: czym się różnią
Pieniądze w każdym przypadku trafią na twoją kartę. Drogi różnią się tym, kto je wyśle, kto ustali cenę i po czyjej stronie jest ryzyko, jeśli coś pójdzie nie tak.
Cecha | P2P na giełdzie | Kantor | Sprzedaż w aplikacji |
|---|---|---|---|
Kto płaci hrywny | Kupujący, osoba prywatna | Kantor | Serwis albo dobrany przez niego kupujący |
Kto ustala cenę | Ty, wybierając ogłoszenie | Kantor, przed wysłaniem USDT | Serwis, po własnym kursie |
Co widzi bank | Wpływy od różnych osób | Nadawcę wskazanego przez kantor | Zależy od serwisu |
Główne ryzyko | Płatność od osoby trzeciej | Nieuczciwy kantor | Nadawca nieznany z góry |
P2P na giełdzie: cenę wybierasz ty, ryzyko spada na twoją kartę
Na platformie P2P sprzedajesz USDT konkretnej osobie. Giełda trzyma twoje USDT na czas transakcji, kupujący przelewa hrywny na kartę, ty potwierdzasz ich otrzymanie i dopiero wtedy USDT trafiają do niego. Tak działają sekcje P2P dużych giełd, w tym Binance.
Kurs w ogłoszeniu to jeszcze nie to, co do ciebie dotrze. Pomniejszają go opłata sieci za przelew USDT na giełdę, limity ogłoszenia, w które twoja kwota może się nie zmieścić, oraz czas, w którym kurs się przesuwa. Jak krok po kroku policzyć kwotę końcową, omówiliśmy w artykule o końcowym kursie P2P na Binance.
Główne ryzyko P2P tkwi nie w kursie, lecz w tym, od kogo przychodzą pieniądze. Zmniejszają je dwie zasady:
- Sprawdzaj wpływ w aplikacji banku, a nie na zrzucie ekranu od kupującego. USDT zwalniaj dopiero wtedy, gdy pieniądze widać na rachunku.
- Nie przyjmuj płatności od osoby trzeciej. Imię i nazwisko nadawcy muszą się zgadzać z danymi kupującego na platformie. Jeśli płaci ktoś postronny, tak właśnie wygląda „czarny trójkąt”: pieniądze wysłała oszukana osoba, a pytania banku i policji trafiają do sprzedawcy USDT.
Kantor: wypłatę na kartę realizuje menedżer
W kantorze masz jednego kontrahenta i to on podaje cenę, zanim wyślesz USDT. Jesteśmy kantorem, więc opisujemy własny schemat: wypłaty hrywien na kartę nie idą przez automatyczny formularz, lecz przez menedżera. Bieżącego kursu „na kartę” na stronie nie ma, podaje go menedżer dla konkretnego zlecenia.
Razem z kursem menedżer podaje to, co zależy od dnia i kwoty: ile hrywien wpłynie, w jakim terminie, jakie są ograniczenia i z jakimi bankami obecnie współpracujemy. Tych liczb celowo tu nie ma: w artykule zdezaktualizowałyby się, zanim zdążysz go przeczytać.
Dla dwóch banków są osobne strony: wymiana USDT na Privat24 i wymiana USDT na monobank. Jeśli masz inny bank, napisz do menedżera ze strony sprzedaży USDT za hrywny. Zanim wyślesz USDT, zapytaj:
- ile hrywien wpłynie na kartę — jako kwota końcowa, a nie kurs;
- jak długo obowiązuje podany kurs;
- w jakiej sieci, na jaki adres i w którym momencie wysłać USDT;
- od kogo przyjdzie przelew i z jakim tytułem płatności — żeby na pytanie banku móc wyjaśnić, co to za pieniądze.
Kantor może sprawdzić pochodzenie przychodzących monet: to weryfikacja AML historii USDT, a nie twojej osoby. Przy dużych kwotach zgodnie z prawem mogą poprosić o dokument tożsamości. A jeden nadawca zamiast dziesięciu nie gwarantuje, że bank nie będzie miał pytań — o tym niżej.
Z portfela na kartę: Trust Wallet i podobne
Zwykły portfel w rodzaju Trust Wallet sam nie wypłaca na kartę: potrafi tylko wysłać USDT na adres. Wypłata z portfela to więc przelew USDT tam, gdzie wymienią je na hrywny: na giełdę do P2P, do kantoru albo do serwisu z funkcją sprzedaży. Jak wysłać USDT z Trust Wallet i nie stracić na opłacie, omówiliśmy w osobnej instrukcji.
Niektóre giełdy i portfele oferują sprzedaż USDT za hrywny wewnątrz aplikacji i wypłatę na kartę jednym przyciskiem. Warunki mają własne i te się zmieniają, więc patrz na dwie rzeczy: kwotę do zaksięgowania po wszystkich potrąceniach i to, od kogo przyjdzie przelew. Jeśli pod przyciskiem dobierany jest kupujący będący osobą prywatną, dla twojego banku to ta sama transakcja P2P.
Jaką sieć wybrać: TRC20 czy ERC20
Sieć wyznaczają dwie strony: w jakiej sieci leżą twoje USDT i w jakiej przyjmuje je odbiorca. Muszą się zgadzać. Przelew do sieci, której adres odbiorcy nie obsługuje, może skończyć się utratą środków; co zrobić, jeśli to już się stało — w artykule o wysłaniu do niewłaściwej sieci.
Opłata sieci nie zależy od kwoty, dlatego przy niewielkiej wypłacie jest odczuwalna. Jej wysokość zależy od sieci i jej obciążenia, a portfel lub giełda pokazują ją przed wysłaniem. Dla orientacji — pomiar z 19.09.2026: przelew USDT w TRC20 ze zwykłego portfela kosztował około 2,17 $, a na adres, na którym nie było jeszcze USDT — 4,41 $. W ERC20 wychodziło około 0,28 $, a w spokojnej godzinie centy.
To stan z jednego dnia, a nie reguła: cena w obu sieciach zmienia się razem z kursem monety i obciążeniem, więc porównuj według liczby w portfelu, a nie z pamięci.
Do przelewu w TRON potrzebujesz w portfelu TRX na opłatę, w Ethereum — ETH: bez nich USDT nie wyjdą. Jeden przelew w TRON według tego samego pomiaru spalał około 6,4 TRX, więc trzymaj zapas 15–20 TRX.
Sam przelew w TRON widać w eksploratorze niemal od razu, a ostateczne potwierdzenie w pomiarze z tego samego dnia trwało 57 sekund — jak sprawdzić go w Tronscan. Z czego składa się opłata, szczegółowo — w artykule o opłatach sieciowych.
Ile wpłynie na kartę: jak policzyć kwotę końcową
Kwota końcowa składa się z czterech części: kursu, po którym ktoś kupuje od ciebie USDT, opłaty sieci, prowizji serwisu, jeśli jest, i opłaty banku za zaksięgowanie, jeśli twój bank ją pobiera według swojej taryfy. Kurs w reklamie odzwierciedla tylko pierwszą część.
Przykład umowny, liczby to nie kurs, tylko ilustracja. Wypłacasz 300 USDT, przelew kosztuje około dwóch dolarów — w monecie sieci z portfela albo jako potrącenie na giełdzie. To dwa dolary z 300, które nie dotrą na kartę. Przy 3 000 USDT te same dwa dolary są prawie niezauważalne. Dlatego niewielką kwotę korzystniej wysłać jednym przelewem, a nie kilkoma.
Uczciwie porównać sposoby można tylko według jednej liczby: ile hrywien znajdzie się na karcie. Na P2P trzeba ją policzyć samemu, kantor i aplikacja podają ją przed wysłaniem USDT. Jeśli podają ci tylko kurs, poproś o kwotę końcową i zapytaj, jak długo obowiązuje: w czasie oczekiwania kurs USDT do hrywny może się przesunąć.
Punktem odniesienia do porównania jest kurs rynkowy. Pokazujemy go na stronie kursu USDT obok naszych kursów gotówkowych i oficjalnego kursu dolara NBU.
Co zobaczy bank i kiedy zadaje pytania
Osobnego przepisu, który zabraniałby przyjmowania na własną kartę hrywien za sprzedaną kryptowalutę, nie znaleźliśmy. Ale brak zakazu nie oznacza, że pytań nie będzie. Zgodnie z ustawą nr 361-IX bank ma obowiązek monitorować operacje klientów i patrzy nie tylko na kwotę, ale też na to, czy wpływ pasuje do twojego zwykłego profilu.
Próg 400 000 UAH dotyczy tylko obowiązkowego monitoringu i działa wyłącznie wtedy, gdy występuje jedna z przesłanek artykułu 20, na przykład operacja gotówkowa albo przelew za granicę. Operacja podejrzana progu nie ma: zgodnie z artykułem 21 pytanie może przyjść także przy niewielkiej kwocie. Dlaczego tak jest, omówiliśmy w artykule o monitoringu finansowym.
Przy P2P liczy się obraz wpływów. Wśród wskaźników podejrzaności w załączniku 20 do Regulaminu monitoringu finansowego w bankach (uchwała NBU nr 65) są liczne płatności na niewielkie kwoty, które potem idą dalej jedną kwotą, oraz operacje niezgodne z dochodami i zawodem klienta. Częste przelewy od różnych nieznajomych osób to pierwsza połowa tego obrazu; jeśli potem cała kwota odchodzi jedną płatnością, zgadza się także druga.
Przelewy między kartami osób fizycznych ograniczają też banki, które przystąpiły do memorandum: według doniesień mediów to 100 000 UAH miesięcznie przy niskim i średnim ryzyku klienta. To porozumienie banków, a nie przepis NBU, a tekstu memorandum nie opublikowano; szczegóły — w artykule o limicie 100 tysięcy.
Jeśli bank ma pytania, może wstrzymać operację na 2 dni robocze; Państwowa Służba Monitoringu Finansowego ma prawo przedłużyć ten termin do 7, a w skrajnym przypadku sięga on 30 dni roboczych (artykuł 23). Inny wariant to ograniczenie operacji wydatkowych do czasu otrzymania dokumentów. Kolejność działań na taki wypadek — w artykule „Zablokowana karta po P2P”.
Żaden serwis nie może obiecać, że bank nie zada pytań, my również: decyzję podejmuje bank. Wypłata od jednego nadawcy tego nie zmienia: bank ma własną ocenę ryzyka klienta, a działalność związana z aktywami wirtualnymi jest w niej osobnym czynnikiem.
Jak przygotować się na pytanie banku
Przyjmuj pieniądze tylko na własną kartę. Karta krewnego czy znajomego nie rozwiązuje problemu, lecz tworzy nowy, tym razem dla niego, a właśnie takich schematów banki szukają. W tytule płatności powinno stać to, co faktycznie się wydarzyło.
Zachowuj łańcuch od samego początku: skąd wzięły się pieniądze, za które kupiłeś USDT; historię operacji na giełdzie lub w kantorze oraz hash przelewu; wpływ hrywien na kartę. Sam wyciąg z giełdy pokrywa tylko środek tego łańcucha. Jakie dokumenty go potwierdzają, omówiliśmy w artykule o pochodzeniu środków.
Nie dziel kwoty, żeby nie zwrócić uwagi banku: wiele drobnych wpływów, które potem odchodzą jedną kwotą, to właśnie wskaźnik z wykazu NBU. Takich sposobów nie polecamy: nie zmniejszają liczby pytań, tylko ją zwiększają.
Czy trzeba płacić podatek od wypłaty
Tak. Według stanu na sierpień 2026 roku dochód ze sprzedaży kryptowaluty podlega opodatkowaniu: 18% podatku dochodowego od osób fizycznych i 5% daniny wojskowej — co do tego urząd skarbowy i prawnicy są zgodni. Spór dotyczy podstawy: według wyjaśnień urzędu skarbowego opodatkowana jest cała otrzymana kwota, prawnicy obstają przy zysku, a bezpośredniego przepisu w Kodeksie podatkowym nie ma. Omówienie sporu — w artykule „Cała kwota czy zysk”.
W rozmowie z bankiem ma to podwójne znaczenie: za najmocniejszy dokument potwierdzający pochodzenie środków uważa się złożoną deklarację, w której wykazano dochód z kryptowaluty. Stawki i stanowisko urzędu skarbowego się zmieniają, więc sprawdzaj obowiązujące brzmienie przepisów na dzień złożenia.
Krok po kroku: wypłata USDT na kartę przez kantor
- Napisz do menedżera. Podaj kwotę w USDT, sieć, w której leżą, i bank, na którego kartę ma trafić wypłata.
- Poznaj warunki. Menedżer poda kurs, kwotę do zaksięgowania, termin i ograniczenia. Zadaj pytania z listy powyżej.
- Sprawdź sieć i adres. Sieć w portfelu musi zgadzać się z podaną. Adres kopiuj i wklejaj, a potem porównaj pierwsze i ostatnie znaki.
- Sprawdź, czy masz monetę na opłatę. Dla TRC20 potrzebny jest TRX z zapasem, orientacyjnie 15–20 TRX; dla ERC20 — ETH.
- Wyślij USDT w uzgodnionym momencie i zachowaj hash przelewu. Po nim widać, że przelew wyszedł i kiedy.
- Poczekaj na wypłatę i sprawdź ją w aplikacji banku. Zachowaj korespondencję z menedżerem i hash: to część łańcucha dokumentów, gdyby bank zapytał.
Kiedy wygodniejsza jest gotówka
Jeśli hrywny albo dolary potrzebne są w gotówce, karta jest zbędna. To nasz podstawowy format: USDT wymienia się na gotówkę w sześciu miastach — w Kijowie, Charkowie, Dnieprze, Odessie, Lwowie i Czerniowcach. Jakie kierunki są teraz otwarte w danym mieście, pokazuje tabela na stronie kursu; aktualizuje się mniej więcej co minutę.
Zlecenie tworzy się na stronie, kurs jest w nim blokowany na pięć minut, a menedżer uzgadnia godzinę wizyty w kasie. Jak przebiega spotkanie i co zabrać ze sobą, opisaliśmy w artykule o wymianie gotówkowej.
Gotówka nie znosi ani podatku, ani pytań o pochodzenie środków. Jeśli później wpłacasz ją na rachunek, operacja gotówkowa to jedna z przesłanek artykułu 20 i od kwoty progowej podlega ona obowiązkowemu monitoringowi.
Jeśli masz bitcoina, a nie USDT
Bitcoina i inne kryptowaluty wypłaca się na kartę tymi samymi drogami: sprzedaje się je na P2P za hrywny albo najpierw wymienia na USDT na giełdzie, a dalej postępuje się tak, jak opisano wyżej. Bitcoin ma własną sieć i własną opłatę, a na potwierdzenia czeka się w niej dłużej niż w TRON.
Obecnie przyjmujemy USDT i USDC, bitcoina wśród kierunków nie ma. Dlatego w przypadku bitcoina droga do naszej wypłaty na kartę albo do gotówki prowadzi przez wymianę na USDT. Czy do wypłaty na kartę przyjmowany jest USDC, powie menedżer.