No se puede retirar USDT directamente a una tarjeta: la tarjeta recibe grivnas, así que alguien tiene que comprar antes los USDT. Hay tres vías: venderlos en la plataforma P2Pde un exchange, donde el comprador le transfiere las grivnas a su tarjeta; cambiarlos en una casa de cambio que paga a tarjeta; o venderlos dentro de la aplicación de un exchange o de un monedero, si permite retirar a tarjeta.
Conviene elegir no por la tasa del anuncio, sino por el importe que llegue a la tarjeta tras todas las deducciones, y por quién será el remitente de la transferencia: de ello dependen las preguntas del banco. Somos una casa de cambio y lo decimos desde el principio: el pago a la tarjeta de un banco ucraniano, por ejemplo Privat24 o monobank, lo hace un gestor manualmente, y él indica la tasa, los plazos y los límites para cada solicitud concreta.
A continuación, en qué se diferencian las tres vías, qué red elegir, cómo calcular el importe final, qué ve el banco, el orden paso a paso y qué hacer si tiene bitcoin.
Tres vías a la tarjeta: en qué se diferencian
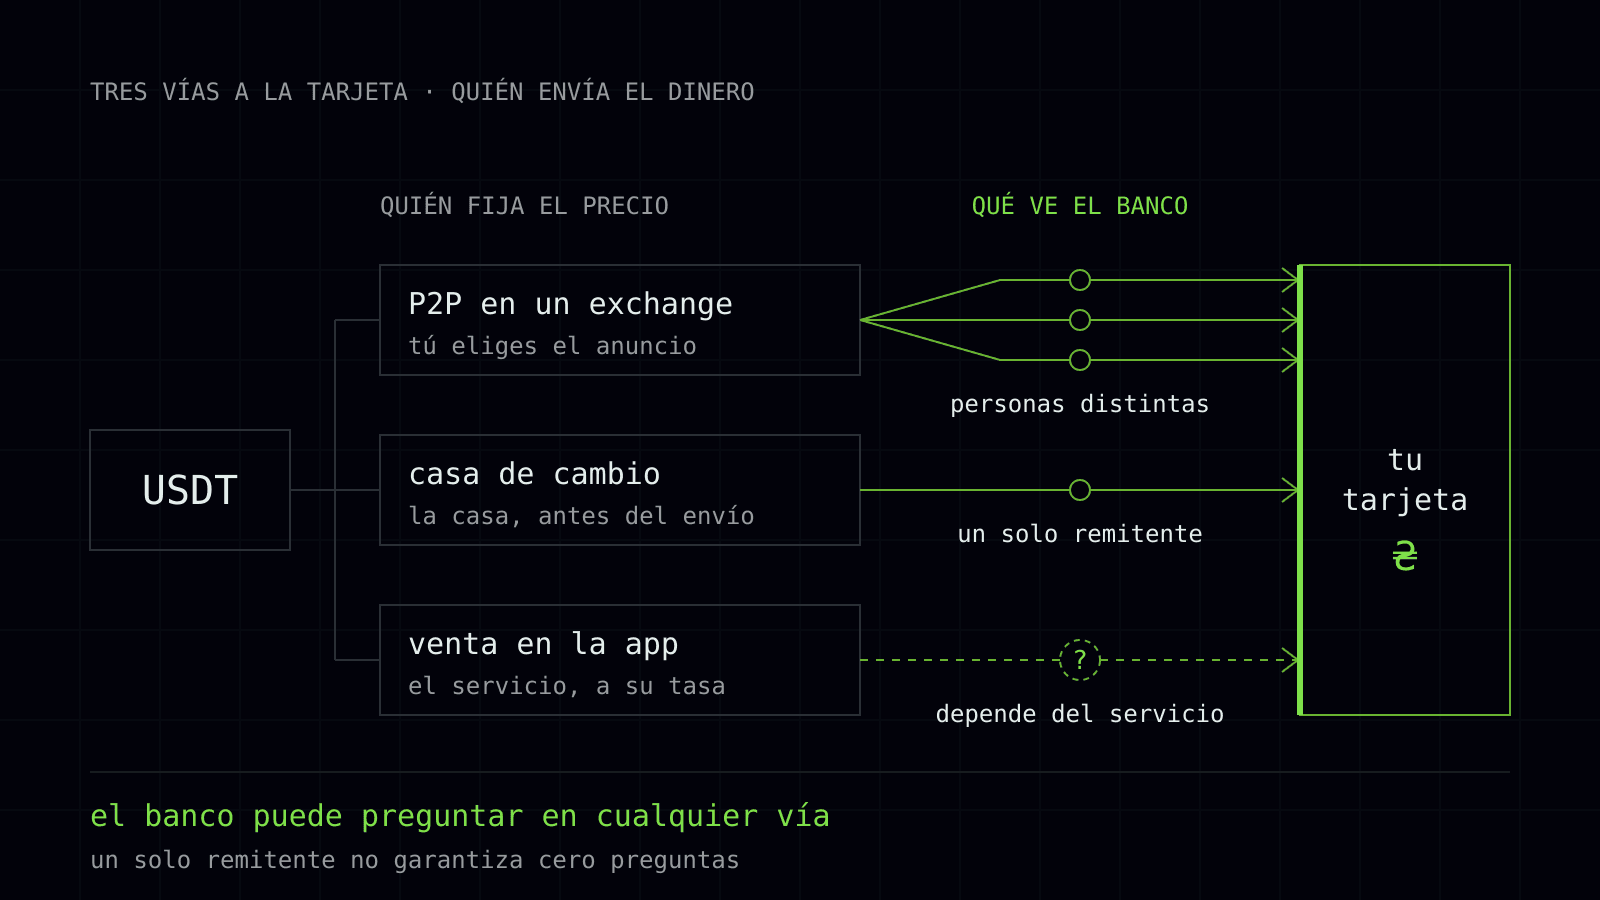
En cualquier caso el dinero llegará a su tarjeta. Las vías se diferencian en quién lo envía, quién fija el precio y de qué lado está el riesgo si algo sale mal.
Característica | P2P en el exchange | Casa de cambio | Venta en la aplicación |
|---|---|---|---|
Quién paga las grivnas | Comprador, persona física | Casa de cambio | El servicio o un comprador que este busca |
Quién fija el precio | Usted elige el anuncio | La casa de cambio, antes del envío de los USDT | El servicio, con su propia tasa |
Qué ve el banco | Ingresos de personas distintas | Un remitente, el que indique la casa de cambio | Depende del servicio |
Riesgo principal | Pago de un tercero | Casa de cambio deshonesta | El remitente no se conoce de antemano |
P2P en el exchange: usted elige el precio, el riesgo recae en su tarjeta
En la plataforma P2P usted vende USDT a una persona concreta. El exchange retiene sus USDT durante la operación, el comprador transfiere las grivnas a su tarjeta, usted confirma la recepción y solo entonces los USDT pasan a él. Así funcionan las secciones P2P de los grandes exchanges, entre ellos Binance.
La tasa del anuncio todavía no es lo que llegará. La reducen la comisión de red por transferir USDT al exchange, los límites del anuncio, en los que su importe puede no encajar, y el tiempo en que la tasa se desplaza. Cómo calcular el importe final paso a paso se explica en el artículo sobre la tasa final de P2P en Binance.
El principal riesgo de P2P no está en la tasa, sino en quién envía el dinero. Dos reglas lo reducen:
- Compruebe el ingreso en la aplicación del banco, no por la captura de pantalla del comprador. Libere los USDT solo cuando el dinero se vea en la cuenta.
- No acepte pagos de un tercero. El nombre del remitente debe coincidir con el del comprador en la plataforma. Si paga una persona ajena, así se ve el «triángulo negro»: el dinero lo envió una persona engañada, y las preguntas del banco y de la policía llegan al vendedor de los USDT.
Casa de cambio: el pago a la tarjeta lo hace un gestor
En una casa de cambio usted tiene una sola contraparte, y esta indica el precio antes de que usted envíe los USDT. Somos una casa de cambio, así que describimos nuestro esquema: los pagos de grivnas a tarjeta no pasan por un formulario automático, sino por un gestor. En el sitio no hay una tasa en vivo «a tarjeta»; la indica el gestor para cada solicitud.
Junto con la tasa, el gestor indica lo que depende del día y del importe: cuántas grivnas llegarán, en qué plazo, qué restricciones hay y con qué bancos trabajamos ahora. Estas cifras no aparecen aquí a propósito: en un artículo se quedarían obsoletas antes de que usted lo lea.
Para dos bancos hay páginas aparte: cambio de USDT a Privat24 y cambio de USDT a monobank. Si el banco es otro, escriba al gestor desde la página de venta de USDT por grivnas. Antes de enviar los USDT, pregunte:
- cuántas grivnas llegarán a la tarjeta, como importe final y no como tasa;
- cuánto tiempo es válida la tasa indicada;
- en qué red, a qué dirección y en qué momento enviar los USDT;
- de quién llegará la transferencia y con qué concepto de pago, para que ante las preguntas del banco usted pueda explicar qué dinero es.
La casa de cambio puede comprobar el origen de las monedas entrantes: es una verificación AML del historial de los USDT, y no de su identidad. En importes grandes, por ley pueden pedir un documento de identidad. Y un solo remitente en lugar de una decena no garantiza que el banco no tenga preguntas; de eso se habla más abajo.
Del monedero a la tarjeta: Trust Wallet y similares
Un monedero corriente como Trust Wallet no retira a la tarjeta por sí mismo: solo puede enviar USDT a una dirección. Por tanto, retirar desde el monedero es transferir los USDT adonde se cambian por grivnas: a un exchange para P2P, a una casa de cambio o a un servicio con función de venta. Cómo enviar USDT desde Trust Wallet sin perder en comisiones se explica en una instrucción aparte.
Algunos exchanges y monederos ofrecen vender USDT por grivnas dentro de la aplicación y retirarlos a la tarjeta con un solo botón. Sus condiciones son propias y cambian, así que fíjese en dos cosas: el importe a acreditar tras todas las deducciones y de quién llegará la transferencia. Si detrás del botón se busca a un comprador que es una persona física, para su banco es la misma operación P2P.
Qué red elegir: TRC20 o ERC20
La red la determinan dos partes: en qué red están sus USDT y en cuál los recibe el destinatario. Deben coincidir. Una transferencia a una red que la dirección del destinatario no admite puede acabar en pérdida de fondos; qué hacer si ya ha ocurrido, en el artículo sobre un envío a la red equivocada.
La comisión de red no depende del importe, por lo que en un retiro pequeño se nota. Su cuantía depende de la red y de su carga, y el monedero o el exchange la muestran antes del envío. Como referencia, una medición del 19.09.2026: una transferencia de USDT en TRC20 desde un monedero corriente costó cerca de 2,17 $; a una dirección en la que aún no había USDT, 4,41 $; y en ERC20, cerca de 0,28 $, en una hora tranquila, centavos.
Es el estado de un día, no una regla: el precio en ambas redes cambia junto con la cotización de la moneda y la carga, así que compare por la cifra que muestre el monedero y no de memoria.
Para una transferencia en TRON, el monedero necesita TRX para la comisión; en Ethereum, ETH: sin ellos los USDT no saldrán. Una transferencia en TRON, según la misma medición, quemó cerca de 6,4 TRX, así que mantenga una reserva de 15–20 TRX.
La transferencia en TRON se ve en el explorador casi al instante, y la confirmación definitiva en la medición de ese mismo día tardó 57 segundos: cómo comprobarla en Tronscan. De qué se compone la tarifa, con detalle, en el artículo sobre las comisiones de red.
Cuánto llegará a la tarjeta: cómo calcular el importe final
El importe final se compone de cuatro partes: la tasa a la que le compran los USDT, la comisión de red, la comisión del servicio, si la hay, y el cargo del banco por el abono, si su banco lo cobra según su tarifa. La tasa de la publicidad refleja solo la primera parte.
Un ejemplo hipotético: las cifras no son una tasa, sino una ilustración. Usted retira 300 USDT y la transferencia cuesta cerca de dos dólares, en la moneda de la red desde el monedero o como retención en el exchange. Son dos dólares de 300 que no llegarán a la tarjeta. En 3 000 USDT esos mismos dos dólares apenas se notan. Por eso un importe pequeño conviene enviarlo en una sola transferencia y no en varias.
Los métodos solo se pueden comparar con honestidad por una cifra: cuántas grivnas acabarán en la tarjeta. En P2P la calcula usted mismo; la casa de cambio y la aplicación la indican antes del envío de los USDT. Si solo le dan la tasa, pida el importe final y pregunte cuánto tiempo es válido: durante la espera la cotización de USDT a grivna puede desplazarse.
La referencia para comparar es la tasa de mercado. Se muestra en la página de la tasa de USDT junto a nuestras tasas para efectivo y la tasa oficial del dólar del NBU (Banco Nacional de Ucrania).
Qué verá el banco y cuándo hace preguntas
No hemos encontrado una norma que prohíba recibir en la propia tarjeta grivnas por criptomoneda vendida. Pero la ausencia de prohibición no significa que no habrá preguntas. Según la Ley n.º 361-IX, el banco está obligado a vigilar las operaciones de los clientes y mira no solo el importe, sino también si el ingreso encaja con su perfil habitual.
El umbral de 400 000 UAH se refiere solo al monitoreo obligatorio y se activa únicamente si hay uno de los indicios del artículo 20, por ejemplo una operación en efectivo o una transferencia al extranjero. Una operación sospechosa no tiene umbral: según el artículo 21, la pregunta puede llegar también por un importe pequeño. Por qué es así se explica en el artículo sobre el monitoreo financiero.
Para P2P importa el patrón de ingresos. Entre los indicadores de sospecha del anexo 20 del Reglamento de monitoreo financiero en los bancos (resolución del NBU n.º 65) figuran muchos pagos de importes insignificantes que luego salen de una sola vez y operaciones que no corresponden a los ingresos y la profesión del cliente. Las transferencias frecuentes de desconocidos distintos son la primera mitad de ese patrón; si después todo el importe sale en un solo pago, coincide también la segunda.
Las transferencias entre tarjetas de personas físicas también las limitan los bancos adheridos al memorando: según la prensa, 100 000 UAH al mes para un cliente de riesgo bajo y medio. Es un acuerdo entre bancos, no una norma del NBU, y el texto del memorando no se ha publicado; con detalle, en el artículo sobre el límite de 100 mil.
Si el banco tiene preguntas, puede detener la operación durante 2 días hábiles; el Servicio Estatal de Monitoreo Financiero tiene derecho a ampliar el plazo hasta 7 y, en el caso extremo, llega a 30 días hábiles (artículo 23). Otra variante es la restricción de las operaciones de gasto hasta recibir los documentos. El orden de actuación en ese caso, en el artículo «Bloquearon la tarjeta tras P2P».
Ningún servicio puede prometer que el banco no hará preguntas, y nosotros tampoco: la decisión la toma el banco. El pago de un solo remitente no cambia esto: el banco tiene su propia evaluación del riesgo del cliente, y la actividad con activos virtuales es en ella un factor aparte.
Cómo prepararse para la pregunta del banco
Reciba dinero solo en su propia tarjeta. La tarjeta de un familiar o conocido no resuelve el problema, sino que crea uno nuevo, ya para esa persona, y los bancos buscan justamente esos esquemas. En el concepto de pago debe figurar lo que ocurrió realmente.
Conserve la cadena desde el principio: de dónde salió el dinero con el que compró los USDT; el historial de operaciones en el exchange o en la casa de cambio y el hash de la transferencia; el ingreso de las grivnas en la tarjeta. Un solo extracto del exchange cubre únicamente el tramo medio de esta cadena. Qué documentos la acreditan, en el artículo sobre el origen de los fondos.
No fraccione el importe para no llamar la atención del banco: muchos ingresos pequeños que luego salen de una sola vez son precisamente un indicio de la lista del NBU. No recomendamos tales prácticas: no eliminan las preguntas, sino que las añaden.
Si hay que pagar impuestos por el retiro
Sí. A agosto de 2026, los ingresos por la venta de criptomonedas tributan: 18 % de impuesto sobre la renta de las personas físicas y 5 % de contribución militar; en esto coinciden la administración tributaria y los juristas. La discrepancia está en la base: según las aclaraciones de la administración tributaria, tributa todo el importe recibido, los juristas insisten en la ganancia, y en el Código Tributario no hay una norma directa. El análisis de la discrepancia, en el artículo «Todo el importe o la ganancia».
Para hablar con el banco esto es doblemente importante: el documento más sólido sobre el origen de los fondos se considera la declaración presentada en la que figuran los ingresos por criptomoneda. Las tasas y la postura de la administración tributaria cambian, así que verifique con la redacción vigente en la fecha de presentación.
Paso a paso: retirar USDT a una tarjeta a través de una casa de cambio
- Escriba al gestor. Indique el importe en USDT, la red en la que están y el banco a cuya tarjeta se necesita el pago.
- Obtenga las condiciones. El gestor indicará la tasa, el importe a acreditar, el plazo y las restricciones. Haga las preguntas de la lista anterior.
- Verifique la red y la dirección. La red del monedero debe coincidir con la indicada. Pegue la dirección copiándola y compare los primeros y los últimos caracteres.
- Compruebe que tiene moneda para la comisión. Para TRC20 hace falta TRX con reserva, como referencia 15–20 TRX; para ERC20, ETH.
- Envíe los USDT en el momento acordado y guarde el hash de la transferencia. Con él se ve que la transferencia salió y cuándo.
- Espere el pago y compruébelo en la aplicación del banco. Conserve la conversación con el gestor y el hash: forman parte de la cadena de documentos por si el banco pregunta.
Cuándo es más cómodo el efectivo
Si necesita las grivnas o los dólares en efectivo, la tarjeta sobra. Es nuestro formato principal: los USDT se cambian por efectivo en seis ciudades: Kiev, Járkov, Dnipró, Odesa, Leópolis y Chernivtsí. Qué direcciones están abiertas ahora en cada ciudad lo muestra la tabla de la página de la tasa; se actualiza aproximadamente cada minuto.
La solicitud se crea en el sitio, la tasa en ella se fija durante cinco minutos y el gestor acuerda la hora de la visita a la caja. Cómo transcurre el encuentro y qué llevar consigo, en el artículo sobre el cambio en efectivo.
El efectivo no anula ni el impuesto ni las preguntas sobre el origen de los fondos. Si luego se ingresa en una cuenta, la operación en efectivo es uno de los indicios del artículo 20, y a partir del importe umbral queda sujeta al monitoreo obligatorio.
Si tiene bitcoin y no USDT
El bitcoin y otras criptomonedas se retiran a la tarjeta por las mismas vías: se venden en P2P por grivnas o se cambian primero por USDT en un exchange, y después se procede como se describió arriba. El bitcoin tiene su propia red y su propia comisión, y en ella las confirmaciones se esperan más que en TRON.
Ahora aceptamos USDT y USDC; el bitcoin no figura entre las direcciones. Por eso, para el bitcoin el camino hacia nuestro pago a tarjeta o hacia el efectivo pasa por cambiarlo a USDT. Si para el pago a tarjeta se acepta USDC, lo dirá el gestor.