Sprzedaż USDT za złote jest w Polsce odpłatnym zbyciem waluty wirtualnej. Od dochodu płacisz 19% podatku i wykazujesz go w zeznaniu PIT-38, które składa się od 15 lutego do 30 kwietnia następnego roku. Dochód to przychód pomniejszony o udokumentowane koszty, przede wszystkim koszty zakupu, a nie cała kwota ze sprzedaży. Zamiana USDT na inną kryptowalutę podatku nie rodzi.
Przepisy sprawdziliśmy 15 października 2026 r.: ustawę o podatku dochodowym od osób fizycznych w tekście ujednoliconym Kancelarii Sejmu (stan na 16 września 2026 r.) i stronę Ministerstwa Finansów o zbyciu kryptowalut na podatki.gov.pl (aktualizacja z 24 czerwca 2026 r.). Prawo podatkowe zmienia się co roku, więc przed złożeniem zeznania sprawdź je ponownie.
Od razu o nas: jesteśmy kantorem kryptowalut, a nie biurem doradztwa podatkowego. Wymianę USDT na PLN prowadzimy ręcznie, przez menedżera. Ten tekst wyjaśnia, jak działają przepisy, i nie jest poradą podatkową — swoją sytuację omów z doradcą podatkowym.
Kiedy sprzedaż USDT rodzi podatek
Ustawa zalicza przychody z odpłatnego zbycia waluty wirtualnej do kapitałów pieniężnych (art. 17 ust. 1 pkt 11). Zbyciem jest wymiana waluty wirtualnej na prawny środek płatniczy, towar, usługę albo prawo majątkowe inne niż waluta wirtualna, a także regulowanie nią innych zobowiązań (art. 17 ust. 1f).
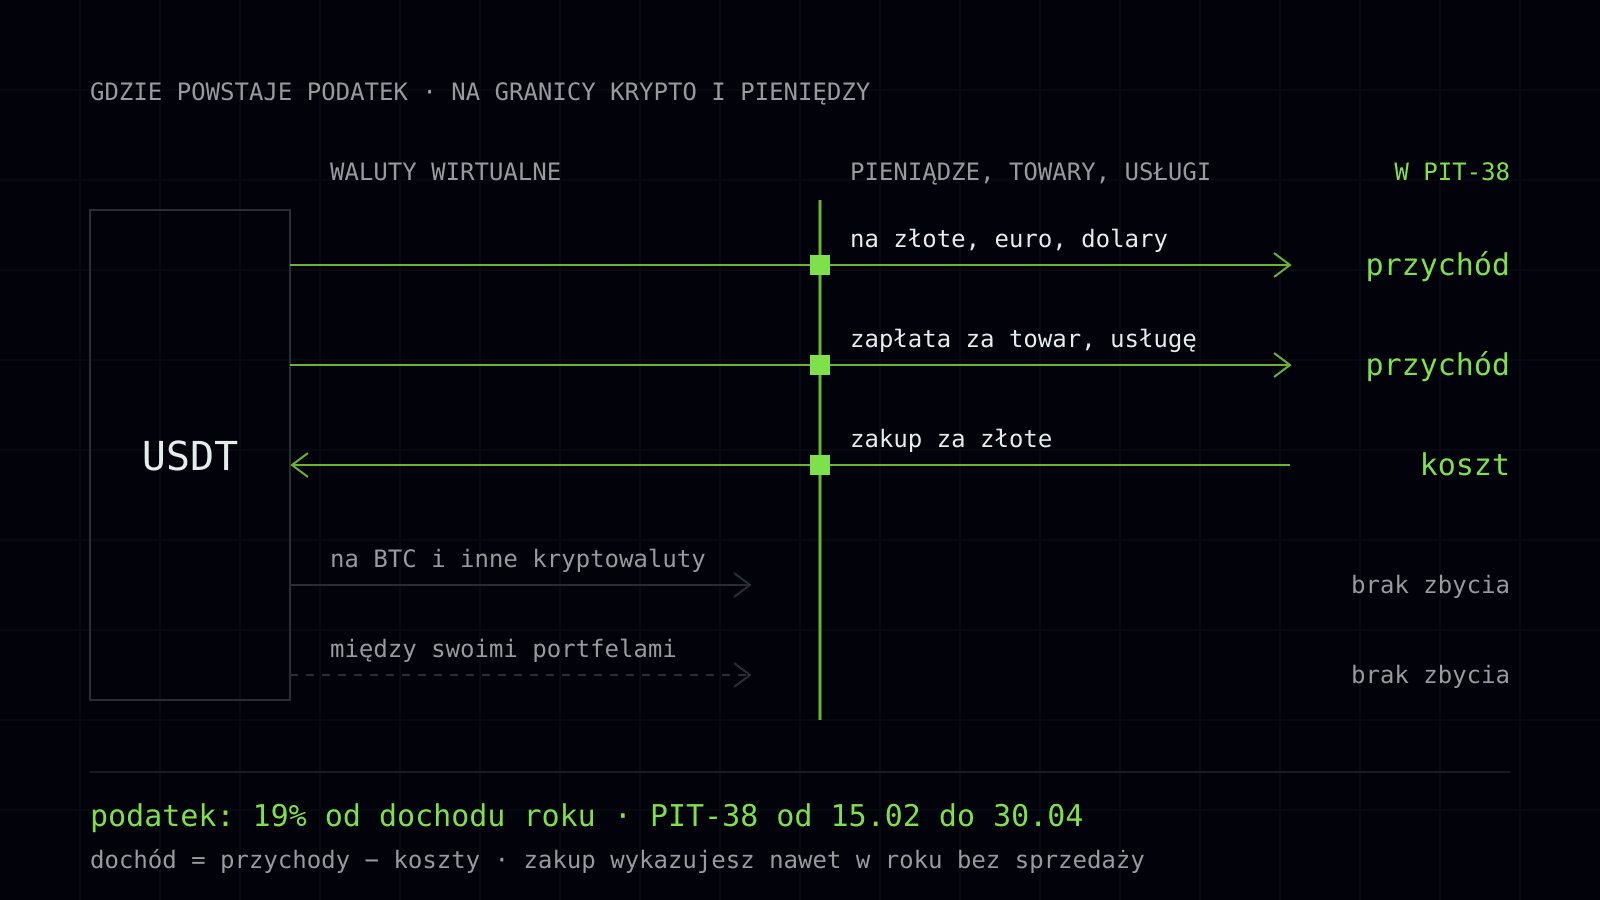
Z tej definicji wynika druga połowa zasady: wymiana jednej waluty wirtualnej na inną zbyciem nie jest. Ministerstwo Finansów pisze to wprost — taka wymiana nie podlega opodatkowaniu, niezależnie od tego, czy odbywa się na giełdzie, czy poza nią. Wśród miejsc sprzedaży ministerstwo wymienia giełdę, wolny rynek i kantor.
Operacja | Czy to zbycie |
|---|---|
USDT na złote, przelewem lub gotówką | Tak |
USDT na euro, dolary lub inną walutę tradycyjną | Tak |
Zapłata w USDT za towar lub usługę | Tak |
USDT na bitcoina lub inną walutę wirtualną | Nie |
Przelew USDT między własnymi portfelami | Nie — nic nie zostaje wymienione |
W Ukrainie na pytanie o wymianę jednej kryptowaluty na drugą oficjalnej odpowiedzi nie ma. W Polsce rozstrzyga to ustawa, i to w obie strony: zamiana nie daje przychodu, a wydatków z nią związanych nie zalicza się do kosztów (art. 23 ust. 1 pkt 38d).
Wyjątek dotyczy przedsiębiorców, którzy zawodowo wymieniają waluty wirtualne lub prowadzą ich rachunki: ich przychody należą do działalności gospodarczej (art. 17 ust. 1g). Zwykłej osoby, która sprzedaje własne USDT, to nie dotyczy.
Ile wynosi podatek i od jakiej kwoty
Stawka to 19% dochodu (art. 30b ust. 1a). Dochodem jest różnica między sumą przychodów ze zbycia walut wirtualnych w danym roku a kosztami ustalonymi według art. 22 ust. 14–16 (art. 30b ust. 1b). Liczy się więc wynik całego roku, a nie każdej transakcji osobno.
Progu, od którego zaczyna się podatek, nie ma. Kwota wolna dotyczy skali podatkowej z art. 27, a dochodów z walut wirtualnych nie łączy się z dochodami ze skali (art. 30b ust. 5d). Nie łączy się ich też z wynikiem na akcjach: strata na papierach wartościowych nie obniża dochodu z kryptowalut, choć oba trafiają do tego samego PIT-38.
Zwolnienie dla osób do 26. roku życia też tu nie działa: art. 21 ust. 1 pkt 148 obejmuje przychody m.in. z pracy i umów zlecenia, a sprzedaży walut wirtualnych w tym wyliczeniu nie ma. Przy bardzo dużych kwotach dochodzi danina solidarnościowa — 4% od nadwyżki ponad 1 000 000 zł sumy dochodów, do której wlicza się także dochód z art. 30b (art. 30h).
Dlaczego USDT może dać dochód, choć „nie zarobił”
USDT jest stablecoinem powiązanym z dolarem, więc w dolarach jego cena prawie się nie zmienia. Podatek liczy się jednak w złotych. Przychodem są złote, które dostałeś za USDT, a kosztem — złote wydane na zakup albo wydatek w obcej walucie przeliczony na złote.
Wydatek w obcej walucie przelicza się po średnim kursie NBP z ostatniego dnia roboczego przed dniem jego poniesienia, a przychód w obcej walucie — z dnia roboczego przed dniem jego uzyskania (art. 11a). Jeśli kupiłeś USDT za hrywny, koszt liczysz po kursie hrywny z tabeli A NBP; 15 października 2026 r. sprawdziliśmy, że NBP go publikuje.
Wynik zależy więc od tego, jak między zakupem a sprzedażą zmienił się kurs dolara lub hrywny wobec złotego, i od marż po drodze. Te same USDT mogą dać w złotych dochód albo nadwyżkę kosztów, choć w dolarach wyszło „na zero”.
Koszty: co odliczyć, a czego nie
Kosztem są udokumentowane wydatki bezpośrednio poniesione na nabycie waluty wirtualnej oraz koszty jej zbycia, w tym udokumentowane opłaty na rzecz podmiotów, które zawodowo świadczą usługi wymiany (art. 22 ust. 14). Koszt potrąca się w roku, w którym go poniesiono (art. 22 ust. 15).
Ministerstwo wymienia, co kosztem nie jest: koszty kredytu lub pożyczki na zakup, wydatki na wymianę jednej waluty wirtualnej na inną, sprzęt do kopania i prąd zużyty przy kopaniu. W interpretacji z 16 kwietnia 2026 r. (sygn. 0112-KDIL2-1.4011.185.2026.1.JK) Dyrektor KIS uznał, że kosztem nie jest też abonament na analizy rynku: wiąże się z dochodem tylko pośrednio.
W kantorze opłata zwykle jest zawarta w kursie, a nie wpisana osobną pozycją. Wtedy przychodem jest kwota, którą dostałeś za USDT, a kosztem — to, co zapłaciłeś przy zakupie.
Strata nie istnieje, koszty przechodzą na kolejny rok
Gdy koszty roku są wyższe od przychodów, dochód wynosi zero, a strata ze zbycia kryptowalut nie powstaje — ministerstwo pisze to wprost, a art. 9 ust. 3a pkt 2 wyłącza dla niej zwykłe pięcioletnie rozliczanie strat. Zamiast tego nadwyżka kosztów powiększa koszty następnego roku (art. 22 ust. 16). Ustawa nie ogranicza, przez ile lat może przechodzić.
Przykład umowny, bez kursów i opłat, pokazuje sam mechanizm:
Rok | Przychód | Koszty | Wynik |
|---|---|---|---|
1 | 0 zł | 10 000 zł | dochód 0, dalej 10 000 zł |
2 | 6 000 zł | 10 000 zł z roku 1 | dochód 0, dalej 4 000 zł |
3 | 7 000 zł | 4 000 zł z roku 2 | dochód 3 000 zł, podatek 570 zł |
W roku 1 nic nie sprzedano, a PIT-38 i tak trzeba złożyć — o tym niżej. Formularz łączy kolejne lata: koszty nieodliczone wpisuje się na podstawie zeznania za poprzedni rok.
Sam zakup też trafia do PIT-38
Ten obowiązek łatwo przeoczyć. Koszty nabycia walut wirtualnych wykazuje się w PIT-38 także w roku, w którym nic nie sprzedałeś (art. 30b ust. 6a). Według ministerstwa zeznanie składa każdy, kto w danym roku odpłatnie zbywał lub nabywał walutę wirtualną.
W formularzu za 2025 r. waluty wirtualne miały osobną część E: przychód (poz. 36), koszty roku (poz. 37), koszty z lat ubiegłych (poz. 38), dochód (poz. 39) i nadwyżka kosztów do przeniesienia (poz. 40). Wzór na rozliczenie 2026 r. może mieć inne numery — sprawdź je po publikacji.
Czym udokumentować koszt
Ustawa wymaga, by koszt był udokumentowany, ale nie mówi, jakimi dokumentami. Strona ministerstwa też ich nie wymienia. Dlatego przy każdym zakupie zachowuj to, co łączy wydane pieniądze z otrzymanymi USDT: potwierdzenie przelewu, historię zleceń z platformy, potwierdzenie transakcji w kantorze, identyfikator transakcji w sieci. Czy dany zestaw wystarczy, oceni urząd skarbowy.
Zakup za gotówkę udokumentować trudniej niż przelew. Dotyczy to także USDT kupionych za gotówkę w kantorze, w tym u nas: zachowaj wszystko, co masz z transakcji, ale nie zakładaj, że urząd uzna to za wystarczające. Mówimy to wbrew własnemu interesowi, bo wymiana za gotówkę w Ukrainie to nasza podstawowa usługa.
Osobny przypadek to osoby, które przyjechały do Polski z kupionymi wcześniej kryptowalutami. W interpretacji z 3 kwietnia 2026 r. (sygn. 0115-KDIT2.4011.90.2026.2.HD) Dyrektor KIS uznał, że wydatki na zakup z lat, gdy wnioskodawcy byli rezydentami innego państwa, można zaliczyć do kosztów, jeśli są udokumentowane i bezpośrednio związane z nabyciem.
Interpretacja indywidualna chroni tylko tego, kto o nią wystąpił (art. 14k Ordynacji podatkowej), a ta dotyczyła małżeństwa przybyłego z USA, nie z Ukrainy. Pokazuje tok rozumowania organu, ale nie jest regułą dla wszystkich.
Terminy i sposób złożenia PIT-38
PIT-38 to odrębne zeznanie dla dochodów z art. 30b (art. 45 ust. 1a pkt 1). Składa się je od 15 lutego do 30 kwietnia roku następującego po roku podatkowym; zeznanie wysłane wcześniej uznaje się za złożone 15 lutego (art. 45 ust. 1). Podatek trzeba zapłacić w tym samym terminie (art. 45 ust. 4 pkt 2).
Za 2026 r. to okno od 15 lutego do 30 kwietnia 2027 r. Zeznanie można złożyć przez Twój e-PIT w e-Urzędzie Skarbowym, w aplikacji e-Urząd Skarbowy, przez e-Deklaracje albo na papierze — w urzędzie lub wysłane przez Pocztę Polską przed upływem terminu.
Na gotowe zeznanie w Twoim e-PIT przy kryptowalutach nie licz. Powstaje ono z danych, które ma Szef KAS, głównie z informacji od płatników, a giełdy i kantory, jak pisze ministerstwo, nie mają obowiązku takich informacji sporządzać.
Od 1 stycznia 2027 r. zasady gotowych zeznań przechodzą z ustawy o PIT do ustawy o Krajowej Administracji Skarbowej (nowy art. 35ca, Dz.U. 2026 poz. 1098). Automatycznie akceptowane mają być pisma wypełnione danymi, które pozwalają obliczyć podatek, a ich rodzaje wskaże rozporządzenie. Danych o twojej sprzedaży USDT urząd zwykle nie ma, więc przychód i koszty wpisujesz sam.
Czy urząd skarbowy widzi kryptowaluty
Od 2026 r. — przez platformy. Ustawa z 13 lutego 2026 r. (Dz.U. 2026 poz. 347), obowiązująca od 18 marca 2026 r., wdrożyła unijną dyrektywę DAC8. Dostawcy usług w zakresie kryptoaktywów w rozumieniu rozporządzenia MiCA oraz operatorzy kryptoaktywów przekazują Szefowi KAS informacje o użytkownikach do 30 czerwca za poprzedni rok (art. 88l). Pierwszy okres sprawozdawczy to 2026 r. (art. 10 ustawy).
W informacji są m.in. imię i nazwisko, adres, państwo rezydencji, numer podatkowy, data i miejsce urodzenia, a dla każdego rodzaju kryptoaktywa — łączne kwoty brutto zakupów i sprzedaży za walutę fiat oraz liczba transakcji (art. 88m).
Dotychczasowych klientów platforma musi poprosić o oświadczenie o rezydencji do 31 października 2026 r. Kto nie złoży go do 31 grudnia 2026 r., temu platforma ma uniemożliwić raportowane transakcje, dopóki tego nie zrobi (art. 8 ustawy). Informacja za 2026 r. trafi do KAS po terminie PIT-38 za ten rok, ale obowiązek złożenia zeznania nie zależy od tego, co urząd już wie.
Kto rozlicza się w Polsce
Polski rezydent podatkowy płaci podatek od całości dochodów, bez względu na to, gdzie leży ich źródło (art. 3 ust. 1). Rezydentem jest osoba, która ma w Polsce centrum interesów osobistych lub gospodarczych albo przebywa tu dłużej niż 183 dni w roku; wystarczy jeden z tych warunków (art. 3 ust. 1a). Karty pobytu przepisy o rezydencji nie wymieniają.
Dla obywateli Ukrainy objętych specustawą o pomocy jest osobny przepis: art. 52zr pozwala za lata 2024–2026 potwierdzić centrum interesów w Polsce pisemnym oświadczeniem. Odsyła on jednak do specustawy w brzmieniu sprzed 5 marca 2026 r., więc kogo dokładnie obejmuje dziś, trzeba ustalić z doradcą.
Jeśli rezydencję podatkową masz w Ukrainie, działają inne zasady — opisaliśmy je w tekście o podatku od kryptowalut w Ukrainie. Sytuację nierezydenta Polski i rolę umowy polsko-ukraińskiej o unikaniu podwójnego opodatkowania z 1993 r. zostawiamy doradcy: umowa nie wymienia kryptowalut.
Sprzedaż za granicą i nierozliczone lata
Rezydent łączy dochody z walut wirtualnych uzyskane w Polsce i za granicą, a podatek zapłacony za granicą odlicza proporcjonalnie (art. 30b ust. 5e–5f). Ustawa nie mówi wprost, czy sprzedaż przez zagraniczną platformę lub kantor jest sama w sobie dochodem uzyskanym za granicą i czy wymaga załącznika PIT/ZG. To pytanie do doradcy; stawka i sposób liczenia dochodu są te same.
Gdy sprzedaż z poprzednich lat nie trafiła do zeznania, przepisy przewidują korektę (art. 81 Ordynacji podatkowej). Kodeks karny skarbowy chroni przed karą po prawnie skutecznej korekcie (art. 16a) lub po zawiadomieniu organu, czyli czynnym żalu (art. 16), ale na warunkach, m.in. zapłaty należnego podatku, i nie w każdej sytuacji. Kolejność kroków ustal z doradcą.
Wymiana u nas a PIT-38
Wymianę USDT na złote prowadzimy ręcznie, przez menedżera: kurs, sposób wypłaty i pozostałe warunki podaje on na zapytanie. Biura ani kasy w Polsce nie mamy. Czym ta droga różni się od giełdy, P2P i bitomatu, opisujemy w tekście jak wymienić USDT na PLN.
Jeśli jesteś polskim rezydentem podatkowym, kwota, którą dostaniesz, będzie przychodem w PIT-38, więc zachowaj potwierdzenie transakcji razem z dokumentami zakupu.
Tekst opisuje przepisy w brzmieniu sprawdzonym 15 października 2026 r. Wyliczenie podatku, kwalifikację dochodu i rezydencję omów z doradcą podatkowym. Przy wątpliwościach możesz wystąpić do Dyrektora KIS o własną interpretację indywidualną: chroni ona ciebie, a cudza — nie (art. 14k Ordynacji podatkowej).