Напряму вивести USDT на картку не можна: картка приймає гривні, тож USDT спершу хтось має купити. Шляхів три: продати на P2P-майданчику біржі, де покупець сам переказує гривні вам на картку; обміняти в обміннику, який платить на картку; або продати всередині застосунку біржі чи гаманця, якщо він уміє виводити на картку.
Обирати варто не за курсом в оголошенні, а за сумою, яка дійде до картки після всіх утримань, і за тим, хто стане відправником переказу: від цього залежать питання банку. Ми обмінник і кажемо про це одразу: виплату на картку українського банку, наприклад Приват24 чи monobank, у нас проводить менеджер вручну й називає курс, строки та ліміти під конкретну заявку.
Далі — чим відрізняються три шляхи, яку мережу обрати, як порахувати підсумок, що бачить банк, покроковий порядок і що робити, якщо на руках біткоїн.
Три шляхи на картку: чим вони відрізняються
Гроші в будь-якому разі надійдуть на вашу картку. Шляхи різняться тим, хто їх надішле, хто призначить ціну і на чиєму боці ризик, якщо щось піде не так.
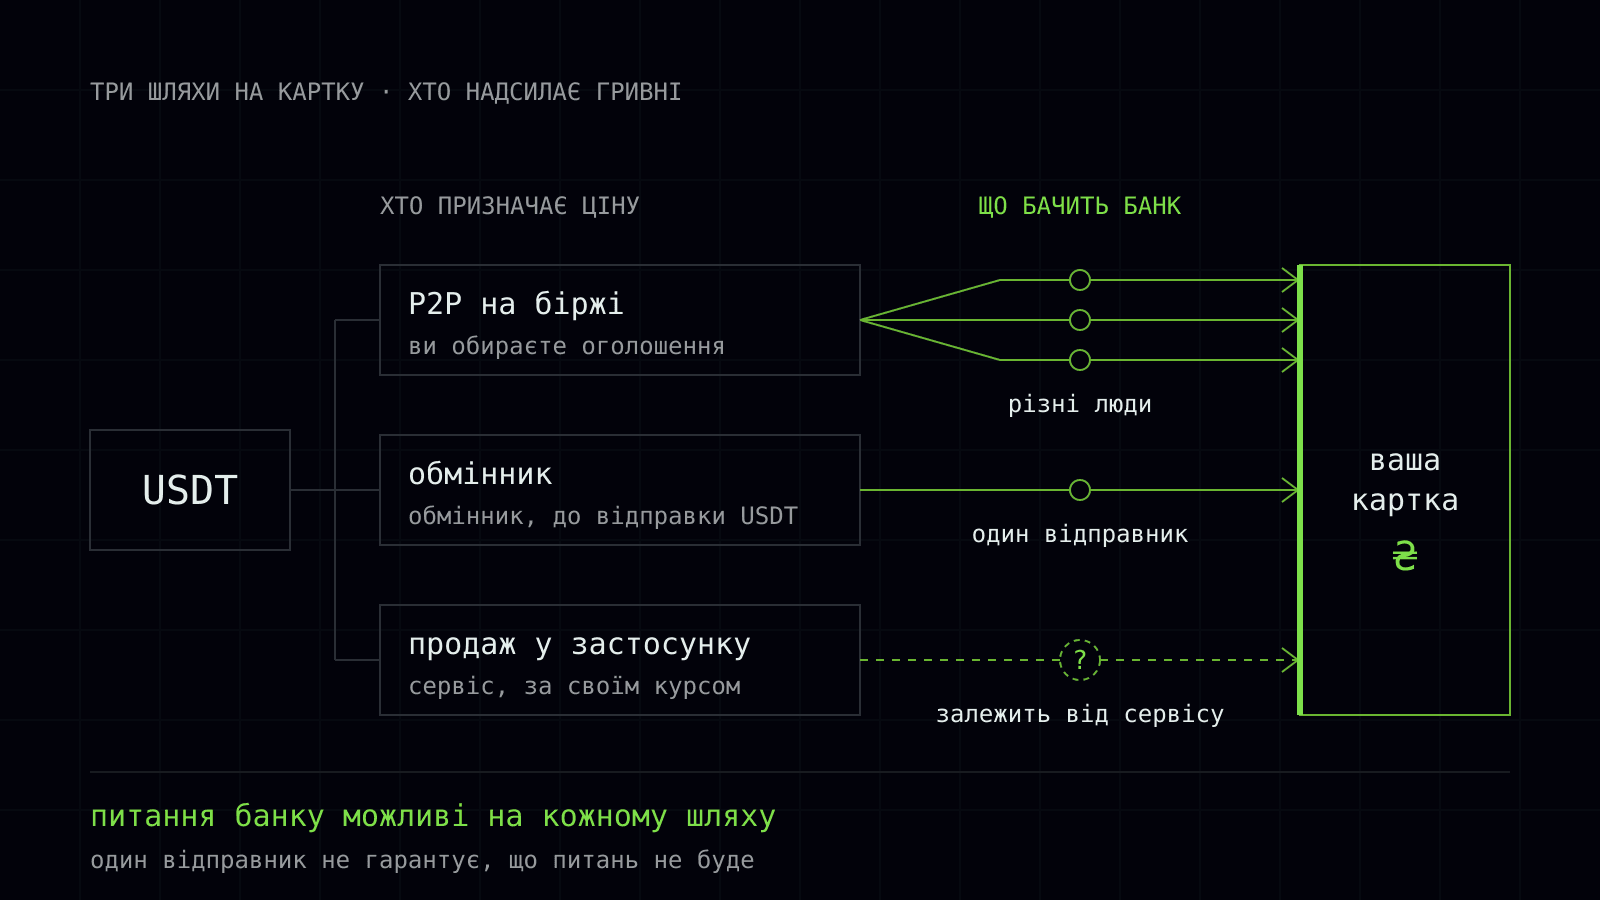
Ознака | P2P на біржі | Обмінник | Продаж у застосунку |
|---|---|---|---|
Хто платить гривні | Покупець, приватна особа | Обмінник | Сервіс або підібраний ним покупець |
Хто призначає ціну | Ви обираєте оголошення | Обмінник, до відправлення USDT | Сервіс, за своїм курсом |
Що бачить банк | Надходження від різних людей | Відправника, якого назве обмінник | Залежить від сервісу |
Головний ризик | Оплата від третьої особи | Несумлінний обмінник | Відправник невідомий заздалегідь |
P2P на біржі: ціну обираєте ви, ризик на вашій картці
На P2P-майданчику ви продаєте USDT конкретній людині. Біржа тримає ваші USDT на час угоди, покупець переказує гривні на картку, ви підтверджуєте отримання, і лише тоді USDT ідуть до нього. Так влаштовані P2P-розділи великих бірж, зокрема Binance.
Курс в оголошенні — ще не те, що надійде. Його зменшують комісія мережі за переказ USDT на біржу, межі оголошення, у які може не потрапити ваша сума, і час, за який курс зсувається. Як порахувати підсумок крок за кроком, розібрано в статті про підсумковий курс P2P на Binance.
Головний ризик P2P не в курсі, а в тому, від кого надходять гроші. Два правила його знижують:
- Перевіряйте надходження в застосунку банку, а не за скриншотом покупця. USDT відпускайте лише тоді, коли гроші видно на рахунку.
- Не приймайте оплату від третьої особи. Ім’я відправника має збігатися з іменем покупця на майданчику. Якщо платить стороння людина, так виглядає «чорний трикутник»: гроші надіслала ошукана людина, і питання банку та поліції приходять до продавця USDT.
Обмінник: виплату на картку проводить менеджер
В обміннику у вас один контрагент, і ціну він називає до того, як ви надішлете USDT. Ми обмінник, тому описуємо свою схему: виплати гривень на картку йдуть не через автоматичну форму, а через менеджера. Живого курсу «на картку» на сайті немає, його називає менеджер під заявку.
Разом із курсом менеджер називає те, що залежить від дня і суми: скільки гривень надійде, у який строк, які є обмеження і з якими банками ми працюємо зараз. Цих цифр тут немає навмисно: у статті вони застаріли б раніше, ніж ви її прочитаєте.
Для двох банків є окремі сторінки: обмін USDT на Приват24 та обмін USDT на monobank. Якщо банк інший, пишіть менеджерові зі сторінки продажу USDT за гривні. Перш ніж надсилати USDT, спитайте:
- скільки гривень надійде на картку — підсумковою сумою, а не курсом;
- скільки часу діє названий курс;
- у якій мережі, на яку адресу і в який момент надсилати USDT;
- від кого надійде переказ і з яким призначенням платежу — щоб на питання банку ви могли пояснити, що це за гроші.
Обмінник може перевірити походження вхідних монет: це AML-перевірка історії USDT, а не вашої особи. На великих сумах за законом можуть попросити документ, що посвідчує особу. І один відправник замість десятка не гарантує, що в банку не буде питань, — про це нижче.
З гаманця на картку: Trust Wallet і подібні
Звичайний гаманець на кшталт Trust Wallet сам на картку не виводить: він уміє лише надіслати USDT на адресу. Отже, виведення з гаманця — це переказ USDT туди, де їх обміняють на гривні: на біржу для P2P, в обмінник або в сервіс із функцією продажу. Як надіслати USDT із Trust Wallet і не втратити на комісії, розібрано в окремій інструкції.
Деякі біржі й гаманці пропонують продати USDT за гривні всередині застосунку й вивести на картку однією кнопкою. Умови в них свої й змінюються, тож дивіться на дві речі: суму до зарахування після всіх утримань і те, від кого надійде переказ. Якщо під кнопкою підбирається покупець — приватна особа, для вашого банку це та сама P2P-угода.
Яку мережу обрати: TRC20 чи ERC20
Мережу визначають дві сторони: у якій мережі лежать ваші USDT і в якій їх приймає отримувач. Вони мають збігтися. Переказ у мережу, яку адреса отримувача не підтримує, може закінчитися втратою коштів; що робити, якщо це вже сталося, — у статті про відправлення не в ту мережу.
Комісія мережі не залежить від суми, тому на невеликому виведенні вона помітна. Її розмір залежить від мережі та її завантаження, і гаманець чи біржа показують його перед відправленням. Для орієнтиру — замір 19.09.2026: переказ USDT у TRC20 зі звичайного гаманця коштував близько 2,17 долара, на адресу, де ще не було USDT, — 4,41 долара, а в ERC20 — близько 0,28 долара, у спокійну годину центи.
Це стан дня, а не правило: ціна в обох мережах змінюється разом із курсом монети й навантаженням, тож порівнюйте за цифрою в гаманці, а не з пам’яті.
Для переказу в TRON на гаманці потрібен TRX на комісію, в Ethereum — ETH: без них USDT не підуть. Один переказ у TRON за тим самим заміром спалював близько 6,4 TRX, тож тримайте запас 15–20 TRX.
Сам переказ у TRON видно в оглядачі майже одразу, а остаточне підтвердження в замірі того ж дня тривало 57 секунд — як перевірити його в Tronscan. З чого складається плата, докладно — у статті про комісії мереж.
Скільки надійде на картку: як порахувати підсумок
Підсумок складається з чотирьох частин: курсу, за яким у вас купують USDT, комісії мережі, комісії сервісу, якщо вона є, і плати банку за зарахування, якщо її бере ваш банк за своїм тарифом. Курс у рекламі відображає лише першу частину.
Умовний приклад, цифри не курс, а ілюстрація. Ви виводите 300 USDT, переказ коштує близько двох доларів — монетою мережі з гаманця або утриманням на біржі. Це два долари з 300, які не дійдуть до картки. На 3 000 USDT ті самі два долари майже непомітні. Тому невелику суму вигідніше надіслати одним переказом, а не кількома.
Чесно порівнювати способи можна лише за однією цифрою: скільки гривень опиниться на картці. На P2P її рахують самі, обмінник і застосунок називають її до відправлення USDT. Якщо вам називають лише курс, попросіть підсумкову суму і спитайте, скільки вона діє: за час очікування курс USDT до гривні може зсунутися.
Орієнтир для порівняння — ринковий курс. Він показаний на сторінці курсу USDT поруч із нашими курсами для готівки та офіційним курсом долара НБУ.
Що побачить банк і коли він ставить запитання
Окремої норми, яка забороняла б отримувати на свою картку гривні за продану криптовалюту, ми не знайшли. Але відсутність заборони не означає, що питань не буде. За Законом № 361-IX банк зобов’язаний стежити за операціями клієнтів і дивиться не лише на суму, а й на те, чи схоже надходження на ваш звичний профіль.
Поріг 400 000 грн стосується тільки обов’язкового моніторингу і спрацьовує, лише якщо є одна з ознак статті 20, наприклад операція з готівкою чи переказ за кордон. Підозріла операція порогу не має: за статтею 21 питання може надійти і щодо невеликої суми. Чому так, розібрано в статті про фінансовий моніторинг.
Для P2P важлива картина надходжень. Серед індикаторів підозрілості в додатку 20 до Положення про фінмоніторинг у банках (постанова НБУ № 65) — багато платежів на незначні суми, які потім однією сумою йдуть далі, та операції, що не відповідають доходам і професії клієнта. Часті перекази від різних незнайомих людей — перша половина цієї картини; якщо потім уся сума йде одним платежем, збігається і друга.
Перекази між картками фізосіб обмежують і банки, що приєдналися до меморандуму: за повідомленнями ЗМІ, 100 000 грн на місяць за низького й середнього ризику клієнта. Це домовленість банків, а не норма НБУ, і текст меморандуму не оприлюднено; докладно — у статті про ліміт 100 тисяч.
Якщо в банку виникли питання, він може зупинити операцію на 2 робочі дні; Держфінмоніторинг має право продовжити строк до 7, а в крайньому разі він сягає 30 робочих днів (стаття 23). Інший варіант — обмеження видаткових операцій до отримання документів. Порядок дій на цей випадок — у статті «Заблокували картку після P2P».
Пообіцяти, що банк не поставить запитань, не може жоден сервіс, і ми теж: рішення ухвалює банк. Виплата від одного відправника цього не змінює: у банку своя оцінка ризику клієнта, і діяльність із віртуальними активами в ній — окремий чинник.
Як підготуватися до питання банку
Приймайте гроші лише на свою картку. Картка родича чи знайомого не розв’язує проблему, а створює нову, уже для нього, і такі схеми банки якраз шукають. У призначенні платежу має стояти те, що сталося насправді.
Зберігайте ланцюжок від самого початку: звідки взялися гроші, за які ви купили USDT; історія операцій на біржі чи в обміннику та хеш переказу; надходження гривень на картку. Одна виписка з біржі закриває лише середину цього ланцюжка. Які документи його підтверджують, розібрано в статті про походження коштів.
Не дробіть суму, щоб не потрапити в поле зору банку: багато дрібних надходжень, які потім ідуть однією сумою, — це і є ознака з переліку НБУ. Таких прийомів ми не радимо: питань вони не знімають, а додають.
Чи треба платити податок із виведення
Так. Станом на серпень 2026 року дохід від продажу криптовалюти оподатковується: 18 % податку на доходи фізичних осіб і 5 % військового збору — у цьому податкова і юристи сходяться. Суперечка про базу: за роз’ясненнями податкової, оподатковується вся отримана сума, юристи наполягають на прибутку, а прямої норми в Податковому кодексі немає. Розбір суперечки — у статті «Вся сума чи прибуток».
Для розмови з банком це подвійно важливо: найсильнішим документом про походження коштів вважають подану декларацію, де показано дохід від криптовалюти. Ставки й позиція податкової змінюються, тож звіряйтеся з чинною редакцією на дату подання.
Покроково: виведення USDT на картку через обмінник
- Напишіть менеджерові. Назвіть суму в USDT, мережу, у якій вони лежать, і банк, на картку якого потрібна виплата.
- Отримайте умови. Менеджер назве курс, суму до зарахування, строк і обмеження. Поставте запитання зі списку вище.
- Звірте мережу й адресу. Мережа в гаманці має збігатися з названою. Адресу вставляйте копіюванням і звіряйте перші та останні знаки.
- Перевірте монету на комісію. Для TRC20 потрібен TRX із запасом, орієнтир 15–20 TRX; для ERC20 — ETH.
- Надішліть USDT у погоджений момент і збережіть хеш переказу. За ним видно, що переказ пішов і коли.
- Дочекайтеся виплати й перевірте її в застосунку банку. Листування з менеджером і хеш збережіть: це частина ланцюжка документів, якщо банк спитає.
Коли зручніша готівка
Якщо гривні чи долари потрібні готівкою, картка зайва. Це наш основний формат: USDT обмінюють на готівку в шести містах — Києві, Харкові, Дніпрі, Одесі, Львові та Чернівцях. Які напрямки відкриті в місті зараз, показує таблиця на сторінці курсу; вона оновлюється приблизно щохвилини.
Заявку створюють на сайті, курс у ній фіксується на п’ять хвилин, менеджер погоджує час візиту до каси. Як минає зустріч і що взяти з собою, описано в статті про обмін готівкою.
Готівка не скасовує ні податку, ні питань про походження коштів. Якщо згодом вносити її на рахунок, операція з готівкою — одна з ознак статті 20, і від порогової суми вона потрапляє під обов’язковий моніторинг.
Якщо на руках біткоїн, а не USDT
Біткоїн та іншу криптовалюту на картку виводять тими самими шляхами: продають на P2P за гривні або спершу обмінюють на USDT на біржі, а далі діють, як описано вище. У біткоїна своя мережа і своя комісія, а підтверджень у ній чекають довше, ніж у TRON.
Ми зараз приймаємо USDT і USDC, біткоїна серед напрямків немає. Тому для біткоїна шлях до нашої виплати на картку чи до готівки лежить через обмін на USDT. Чи приймається для виплати на картку USDC, скаже менеджер.