Puede, y ya la ha perdido. El 15 de octubre de 2018, en uno de los exchanges, una operación con USDT se cerró a 85 centavos, y por encima del dólar, según las velas del exchange, el precio no volvió hasta mediados de diciembre: cerca de dos meses. En la primavera de 2017, cinco semanas seguidas cerraron por debajo del dólar, con un mínimo de 89 centavos. Al mismo tiempo, en 2022, 2024, 2025 y 2026 ningún día de negociación cerró fuera de la banda de ±0,5%.
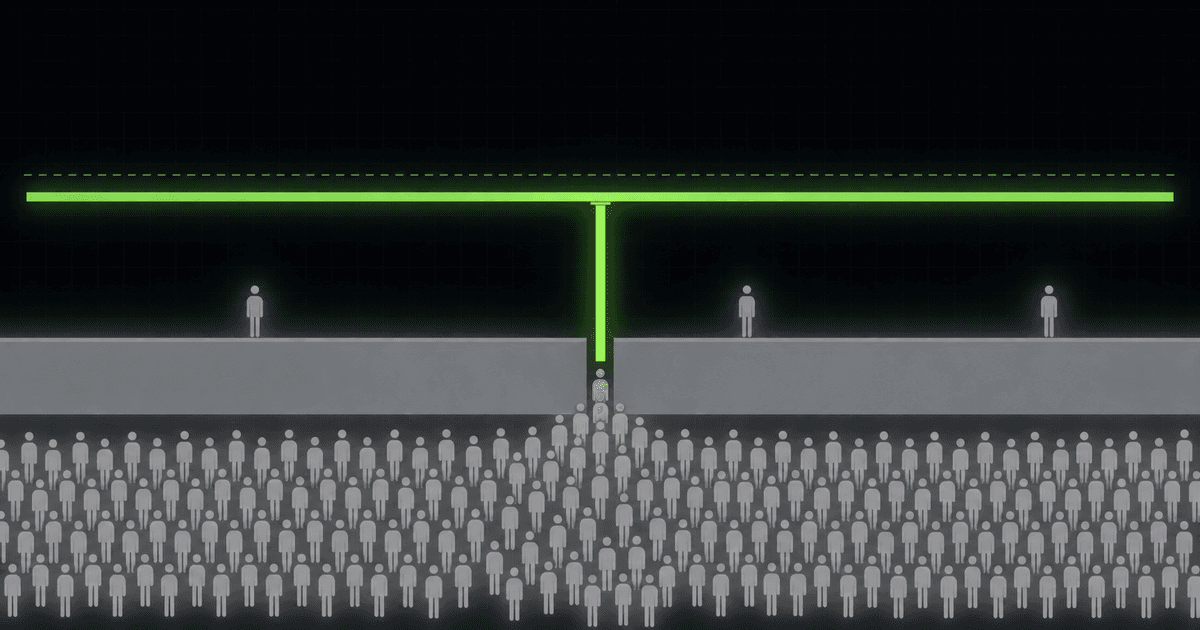
La paridad no la sostienen las reservas por sí solas, sino el derecho a reembolsar el token ante el emisor por su valor nominal. Es un derecho personal: lo tienen los clientes verificados de la empresa, y a 16 de febrero de 2026 eran 819 en todo el mundo; emitidos, a 19.09.2026, hay 183 mil millones de tokens. El titular que ha comprado USDT en un exchange no recibe ese derecho.
El reembolso tiene un precio. El importe mínimo son 100 000 dólares y la comisión es la mayor de dos magnitudes: 1 000 dólares o el 0,1%. En el volumen mínimo eso es exactamente el uno por ciento, es decir, por token salen 99 centavos, y en un millón, 99,9. Un dólar exacto el emisor no se lo ha prometido a nadie; de ahí el eterno «casi un dólar».
La atestación trimestral de las reservas no es una auditoría de la empresa: en el propio documento se dice que no es un estado financiero y que se refiere a una sola fecha del calendario. En agosto de 2026 la empresa anunció que había terminado la auditoría completa de 2025, pero no publicó el informe, y todas sus cifras se conocen solo por lo que ella dice.
Quién puede cambiar USDT por dólares ante el emisor
USDT es una stablecoin: el precio se sostiene en la promesa de la empresa, no en las matemáticas de la red. Según las condiciones de uso (instantánea del 19.09.2026), emitir y reembolsar tokens solo tiene derecho un cliente verificado, y allí ese derecho se llama derecho personal del cliente. Junto con el token no se transmite.
Allí mismo: USDT no es moneda de curso legal, no está respaldado por el Estado y no tiene seguro de depósitos, ni estadounidense ni equivalente. Es la respuesta a la comparación con una cuenta bancaria. Una línea aparte sobre el respaldo: las reservas pueden incluir derechos de cobro por préstamos a partes vinculadas.
Los titulares de ese derecho se conocen con exactitud: según un documento del emisor de 20.02.2026, son 819 clientes verificados a 16.02.2026. Un documento de trabajo independiente (mayo de 2025), que contó los reembolsos en la red Ethereum, es más tajante: en USDT reembolsan de media seis arbitrajistas al mes, frente a 521 en USDC. Cómo está montado el token: qué es Tether.
La aritmética del reembolso: por qué el «suelo» del precio está por debajo del dólar
Tarifas del emisor, instantánea del 19.09.2026: reembolso mínimo de 100 000 dólares, comisión igual a la mayor entre 1 000 dólares y el 0,1%, tasa de verificación de 150 dólares. El contrato advierte de que las tarifas cambian a criterio de la empresa. El cálculo de abajo es nuestro, no del emisor.
volumen del reembolso | comisión | por token |
|---|---|---|
100 000 USDT | 1 000 $ (1%) | 0,99 $ |
500 000 USDT | 1 000 $ (0,2%) | 0,998 $ |
1 000 000 USDT | 1 000 $ (0,1%) | 0,999 $ |
10 000 000 USDT | 10 000 $ (0,1%) | 0,999 $ |
El «suelo» del precio que crea el reembolso está en 0,99–0,999 dólares, no en 1,00. Las oscilaciones de décimas de punto porcentual no son una avería de la paridad, sino su funcionamiento normal. Las limitaciones son tres.
El umbral de rentabilidad. El arbitraje tiene sentido por debajo de 0,990 en el volumen mínimo y por debajo de 0,999 a partir de un millón. Todo lo que queda entre 0,990 y 1,000 en importes pequeños el mecanismo no lo corrige.
No hay plazo de ejecución. Ni en el contrato ni en el documento para el regulador hay plazo, comprobado con una búsqueda en el texto completo. Cuánto dura un reembolso en la práctica tampoco tiene datos públicos.
El reembolso se puede detener. El contrato permite al emisor retrasarlo o suspenderlo a su propio criterio: el instrumento que devuelve el precio al valor nominal puede estar desactivado justo cuando más falta hace. En la redacción de 2022 el contrato permitía expresamente liquidar con valores de la reserva. Entre junio de 2024 y enero de 2026 ese punto se quitó del contrato.
Qué hay en las reservas y qué está confirmado
El último informe trimestral es a 30.06.2026, firmado el 31.07.2026. Efectivo y equivalentes, el 74,91% de los activos: letras del Tesoro de Estados Unidos, 61,23%; repos inversos, 13,65%. Dinero en efectivo y depósitos bancarios, 0,021%. El 25,09% restante es oro, 10,03%; préstamos garantizados, 7,17%; bitcoin, 3,09%; otros.
El exceso de activos sobre pasivos es de 4,11 mil millones de dólares, el 2,24% de los pasivos; en medio año cayó desde 6,34 mil millones, un 35%. Un cuarto del respaldo, si hace falta, habrá que venderlo, y el colchón para una revaluación son dos por ciento y poco.
El documento trimestral se emite conforme a una norma que se llama justamente así: «encargos distintos de la auditoría y de la revisión de información financiera histórica». Lo mismo se dice en el documento con cinco giros distintos.
- No son los estados financieros de la empresa, sino una extracción de sus registros contables.
- Los principios de las NIIF se aplican, pero los datos para unos estados según las NIIF son pocos.
- La conclusión se limita a una sola fecha; qué hubo antes y después no se miró.
- Sobre la capacidad de la empresa de continuar su actividad no hay conclusión.
- Los activos se valoran para un mercado normal, no para uno extraordinario.
El último punto es más importante que todos: la cifra de «más activos que pasivos» se calculó para un mercado tranquilo, y querrán comprobarla en uno agitado. Dos hechos sin conjeturas: la revisión la encargó el fondo matriz, no el emisor; y como auditor, en el sitio de la empresa se nombra a una persona jurídica de la red BDO, mientras que quien firma el PDF es otra.
El 24.03.2026 la empresa anunció la contratación de una firma de las «cuatro grandes» y el 13.08.2026, la finalización de la auditoría de 2025 con una opinión sin salvedades de KPMG. El informe, a 19.09.2026, no se ha publicado. El exceso según el anuncio es de 6,814 mil millones y en el documento trimestral a 31.12.2025 es de 6,34 mil millones: las cifras no cuadran.
Cuándo se rompió la paridad de verdad
Octubre de 2018: la caída más profunda y más larga. La operación a 0,85 se ejecutó el 15.10.2018 a las 06:51:29 UTC por un volumen de 39 965 USDT. Por debajo de 0,90 el precio se mantuvo 41 minutos (el 0,73% del volumen del día); por debajo de 0,95, de forma continua más de un día; el máximo de tres días fue 0,9991.
La media ponderada del día fue 0,9511, con un volumen unas quince veces mayor de lo habitual. En noviembre llegó una segunda ola con un mínimo de 0,931, y el primer cierre por encima del dólar según el índice agregado fue el 01.12.2018.
Duró siete semanas porque el canal de reembolso directo no funcionaba. El emisor calificó el modelo anterior de insostenible y relanzó el reembolso el 27.11.2018, ya con un mínimo de 100 000 dólares y un límite de un reembolso por semana. Ese mínimo se mantiene desde entonces, va por el octavo año; el límite semanal ya no está en las tarifas.
Un documento estatal de 2021 describe qué ocurría entonces con el emisor y con el exchange vinculado, pero no establece las causas del movimiento del precio en el exchange: la coincidencia de fechas es una comparación nuestra.
Mayo de 2022: el episodio que mejor explica el mecanismo. El detonante fue el hundimiento de una stablecoin algorítmica: la confianza cayó hacia todos los emisores. El 12.05.2022, a la misma hora, USDT valía 0,91011, 0,941 y 0,99753. Lo más caro, en la plataforma vinculada al emisor y con acceso directo al reembolso; más barato, en las minoristas. Es la cifra «819» en un gráfico.
La escala en la plataforma donde contamos operación a operación fue modesta: por debajo de 0,95 se negoció 22 minutos, el 0,213% del volumen, y el precio volvió a la banda en menos de dos días. La oferta, del 5 al 28 de mayo, se redujo en 10,66 mil millones (12,8%); los reembolsos brutos fueron más, porque el emisor esos mismos días emitía. Hay una estimación aparte y en otra moneda: el BCE habló de una salida de más de 8 mil millones de euros (boletín, julio de 2022).
Junio de 2022: el contraejemplo sin el cual esta sección sería deshonesta. En nueve días la oferta se redujo otros 5,35 mil millones y el precio no se inmutó: el índice no salió de 0,9975–0,9994. Cinco mil quinientos millones pasaron inadvertidos.
El desvío más largo fue hacia arriba
Durante 48 días seguidos, del 16.12.2018 al 01.02.2019, el índice agregado cerró fuera de la banda de ±0,5%, en el rango 1,0063–1,0315: la serie continua más larga de cierres así de toda la historia. «Pérdida de la paridad» y «depreciación» son cosas distintas: una desviación hacia arriba no mide la calidad del token, sino la calidad del dólar con el que se lo equipara en la plataforma.
El 11.03.2023, al día siguiente del hundimiento de un banco estadounidense, USDC cayó en una de las plataformas hasta 0,80526; en otras, a esa misma hora, el mínimo fue más alto, 0,874 y alrededor de 0,877 según los índices. USDT ese día subió hasta 1,05 y el 10.10.2025, el día del desplome del mercado, no bajó del dólar: el máximo en tres plataformas fue desde 1,02764 hasta 1,07264.
En qué se diferencian los tokens por su construcción: la diferencia entre USDT y USDC. El desplome del criptomercado por sí solo no rompe la paridad de USDT. Hacia abajo se va cuando la duda es sobre el propio emisor, no sobre el mercado.
Cómo leer las cifras sobre la pérdida de la paridad
Para una misma fecha existen tres cifras distintas y verdaderas. Ejemplo: 04.02.2026.
magnitud | qué muestra | 04.02.2026 |
|---|---|---|
mínimo por tick | una sola operación | 0,96985 $ |
media ponderada del día | la negociación real | 0,99821 $ |
mínimo del índice agregado | la media entre plataformas | 0,9971 $ |
Las tres son correctas y miden cosas distintas. «USDT cayó hasta 97 centavos» es técnicamente exacto y prácticamente vacío: por debajo de 0,995, en esos dos días, pasaron 167 operaciones, el 0,65% del volumen.
De ahí una corrección. «En distintos exchanges USDT siempre vale distinto» es falso. Nuestra medición en cinco plataformas el 19.09.2026 dio una dispersión de 2,7 puntos básicos (0,027%), y un trabajo académico llama insignificantes esas diferencias. Los precios se separan solo bajo estrés.
Y sobre los valores atípicos: una operación aislada en un libro de órdenes fino entra en la serie igual que las demás, por eso en el historial aparecen 4 y también 1 000 dólares por USDT. Eso no es un precio.
El régimen ha cambiado
Índice agregado, 3 167 días de negociación del 27.11.2017 al 19.09.2026. Proporción de días fuera de la banda de ±0,5%:
periodo | días fuera de ±0,5% |
|---|---|
2017–2019 | 39,2% |
2020–2021 | 4,27% |
2022 | 0% |
2023 | 0,55% |
2024 | 0% |
2025 | 0% |
2026, hasta el 19.09 | 0% |
Exactamente a 1,0000 dólares USDT cerró solo 198 días de 3 167, el 6,3% del tiempo. El 19.09.2026, a las 14:12 UTC, el precio era 0,999615 y la capitalización, 183,31 mil millones de dólares.
No es que «USDT se haya vuelto fiable»: eso no lo sabemos. Hasta 2020 las desviaciones eran algo corriente; desde 2022, en escala diaria, casi han desaparecido, con 2023 como única excepción. El riesgo se ha desplazado de lo cotidiano a un suceso raro.
Los observadores profesionales dicen lo mismo. La Reserva Federal: el arbitraje deja de funcionar cuando el mercado pierde la fe en la paridad. El Banco de Pagos Internacionales, informe de 2023: ninguna stablecoin ha mantenido la paridad todo el tiempo.
Y los investigadores que contaron a los arbitrajistas advierten: «cotiza por debajo del dólar» y «se ha roto la paridad» no son lo mismo. El precio secundario lo comparan con el precio de la participación de un fondo cotizado: es la respuesta para quien vio 0,998 y se asustó.
Respuestas breves
¿Puedo cambiar USDT por dólares en la propia empresa?
No, si usted no es cliente verificado del emisor. Hacen falta ese estatus, un mínimo de 100 000 dólares por reembolso y la comisión, y aceptar o rechazar la orden es derecho de la empresa a su propio criterio. A los demás solo les queda vender el token en el mercado.
¿Está USDT respaldado por dólares uno a uno?
Dinero en efectivo y depósitos bancarios, el 0,021% de los activos a 30.06.2026. El respaldo es una cartera: tres cuartas partes en letras del Tesoro y repos, y un cuarto que no es dinero ni equivalentes. La cobertura, con un exceso del 2,24%, es con activos, no con dólares en cuentas.
¿Ha pasado Tether una auditoría?
La empresa anunció el 13.08.2026 que había terminado la auditoría completa de 2025 y no la publicó: todo se conoce por lo que ella dice. Y lo que se publica cada trimestre no es una auditoría, según el nombre de su propia norma.
¿Qué pasará si se rompe la paridad?
Pronósticos no damos. Lo medible es otra cosa: la paridad vuelve de arriba abajo, primero allí donde hay reembolso directo. El 12.05.2022 la brecha entre una plataforma así y una minorista llegó a casi nueve centavos. El titular minorista es el último de la cola.
Casi todo el USDT vive en dos redes: a 18.09.2026, en TRON está el 50,48% de la emisión y en Ethereum el 47,32%. Somos una casa de cambio y trabajamos con USDT en las dos — cambio de USDT en la red TRON.