Może — i już tracił. 15 października 2018 roku na jednej z giełd transakcja na USDT przeszła po 85 centów, a powyżej dolara, według świec giełdowych, cena wróciła dopiero w połowie grudnia: około dwóch miesięcy. Wiosną 2017 roku pięć tygodni z rzędu zamykało się poniżej dolara, z minimum 89 centów. Przy tym w 2022, 2024, 2025 i 2026 roku żaden dzień handlowy nie zamknął się poza korytarzem ±0,5%.
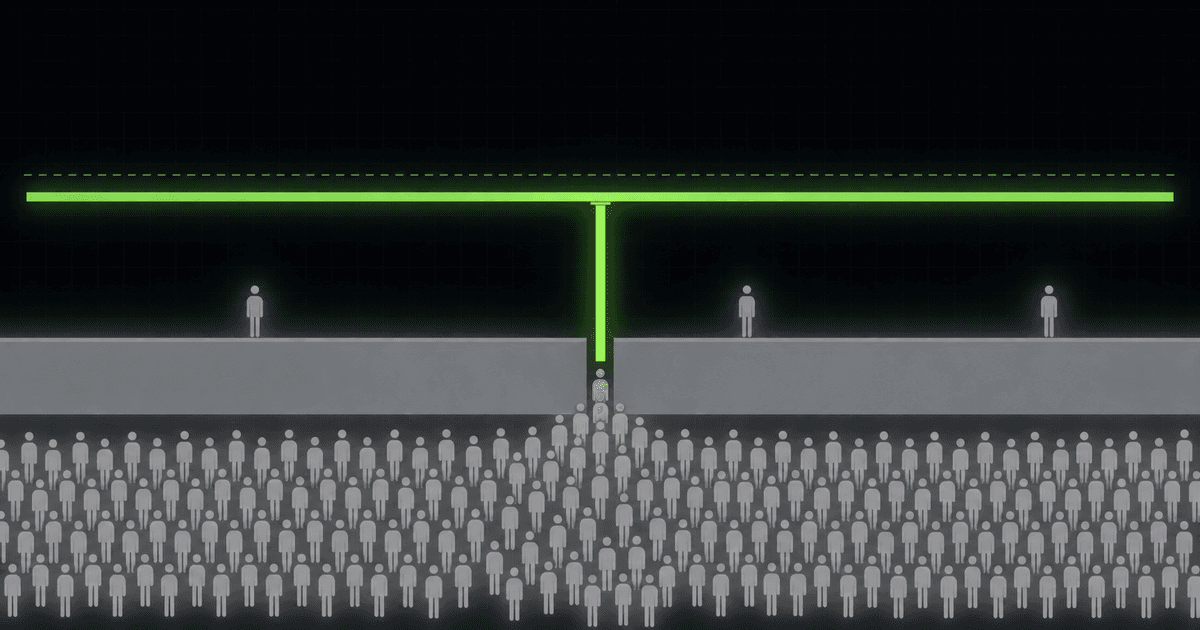
Powiązanie trzymają nie same rezerwy, lecz prawo do wykupu tokena u emitenta po nominale. To prawo jest osobiste: mają je zweryfikowani klienci spółki, na 16 lutego 2026 roku było ich 819 na cały świat; wyemitowanych na 19.09.2026 — 183 miliardy tokenów. Posiadacz, który kupił USDT na giełdzie, takiego prawa nie dostaje.
Wykup ma swoją cenę. Kwota minimalna — 100 000 dolarów, prowizja — większa z dwóch wielkości: 1 000 dolarów albo 0,1%. Przy minimalnym wolumenie to równo jeden procent, czyli za token wychodzi 99 centów, a przy milionie — 99,9. Równego dolara emitent nikomu nie obiecywał, stąd i wieczne „prawie dolar”.
Kwartalna atestacja rezerw to nie audyt spółki: w samym dokumencie napisano, że nie jest on sprawozdaniem finansowym i dotyczy jednej daty kalendarzowej. W sierpniu 2026 roku spółka ogłosiła zakończenie pełnego audytu za 2025 rok, ale raportu nie opublikowała i wszystkie liczby z niego znane są tylko z jej słów.
Kto może wymienić USDT na dolara u emitenta
USDT to stablecoin: kurs trzyma się na obietnicy spółki, a nie na matematyce sieci. Według umowy z użytkownikiem (zrzut z 19.09.2026) emitować i wykupywać tokeny ma prawo wyłącznie zweryfikowany klient, a prawo to nazwano tam osobistym prawem klienta. Razem z tokenem ono nie przechodzi.
Tamże: USDT nie jest prawnym środkiem płatniczym, nie jest zabezpieczony przez państwo, a ubezpieczenia depozytów — ani amerykańskiego, ani analogicznego — na niego nie ma. To odpowiedź na porównanie z rachunkiem bankowym. Osobny wiersz o zabezpieczeniu: rezerwy mogą obejmować wierzytelności z pożyczek udzielonych podmiotom afiliowanym.
Liczbę posiadaczy tego prawa znamy dokładnie: według dokumentu emitenta z 20.02.2026 — 819 zweryfikowanych klientów na 16.02.2026. Niezależny artykuł roboczy (maj 2025), który liczył wykupy w sieci Ethereum, daje ostrzej: w USDT wykupuje średnio sześciu arbitrażystów miesięcznie wobec 521 w USDC. Jak zbudowany jest token — czym jest Tether.
Arytmetyka wykupu: dlaczego „podłoga” ceny jest niższa od dolara
Taryfy emitenta, zrzut z 19.09.2026: minimum wykupu 100 000 dolarów, prowizja — większa z 1 000 dolarów albo 0,1%, opłata za weryfikację 150 dolarów. Umowa zastrzega, że taryfy zmieniają się wedle uznania spółki. Wyliczenie niżej jest nasze, a nie emitenta.
wolumen wykupu | prowizja | za token |
|---|---|---|
100 000 USDT | 1 000 $ (1%) | 0,99 $ |
500 000 USDT | 1 000 $ (0,2%) | 0,998 $ |
1 000 000 USDT | 1 000 $ (0,1%) | 0,999 $ |
10 000 000 USDT | 10 000 $ (0,1%) | 0,999 $ |
„Podłoga” ceny, którą tworzy wykup, leży na 0,99–0,999 dolara, a nie na 1,00. Wahania w dziesiątych częściach procenta to nie awaria powiązania, tylko jego zwykła praca. Ograniczenia są trzy.
Próg opłacalności. Arbitraż ma sens poniżej 0,990 przy minimalnym wolumenie i poniżej 0,999 od miliona. Wszystkiego, co jest między 0,990 a 1,000 przy małych kwotach, mechanizm nie naprawi.
Terminu realizacji nie ma. Ani w umowie, ani w dokumencie dla regulatora terminu nie ma — sprawdzone wyszukiwaniem po pełnym tekście. Ile wykup trwa faktycznie, danych publicznych też nie ma.
Wykup można zatrzymać. Umowa pozwala emitentowi opóźnić go albo zawiesić wedle własnego uznania: narzędzie, które sprowadza cenę do nominału, może być wyłączone właśnie wtedy, gdy jest najbardziej potrzebne. W redakcji z 2022 roku umowa wprost pozwalała rozliczyć się papierami wartościowymi z rezerwy. Między czerwcem 2024 a styczniem 2026 ten punkt z umowy usunięto.
Co jest w rezerwach i co jest potwierdzone
Ostatni raport kwartalny — na 30.06.2026, podpisany 31.07.2026. Środki pieniężne i ekwiwalenty — 74,91% aktywów: bony skarbowe USA 61,23%, reverse repo 13,65%. Gotówka i depozyty bankowe — 0,021%. Pozostałe 25,09% — złoto 10,03%, pożyczki zabezpieczone 7,17%, bitcoin 3,09%, inne.
Nadwyżka aktywów nad zobowiązaniami — 4,11 mld dolarów, 2,24% zobowiązań; w ciągu półrocza spadła z 6,34 mld, o 35%. Ćwierć zabezpieczenia w razie potrzeby trzeba będzie sprzedawać, a bufor na przeszacowanie to nieco ponad dwa procent.
Dokument kwartalny wydano według standardu, który tak właśnie się nazywa: „zadania inne niż audyt oraz przeglądy historycznych informacji finansowych”. To samo powiedziano w dokumencie pięcioma zwrotami.
- Nie sprawozdanie finansowe spółki, lecz wyciąg z jej zapisów księgowych.
- Zasady MSSF zastosowano, ale danych do sprawozdawczości według MSSF jest za mało.
- Wniosek ograniczono do jednej daty; co było przed nią i po niej — nie sprawdzano.
- Co do zdolności spółki do kontynuowania działalności wniosku nie ma.
- Aktywa wyceniono dla rynku normalnego, nie dla nadzwyczajnego.
Ostatni punkt jest ważniejszy od wszystkich: liczbę „aktywów jest więcej niż zobowiązań” policzono dla spokojnego rynku, a sprawdzić ją będą chcieli w niespokojnym. Dwa fakty bez domysłów: atestację zamówił fundusz macierzysty, a nie emitent; audytorem na stronie spółki nazwano jeden podmiot sieci BDO, a podpis w PDF złożył inny.
24.03.2026 spółka ogłosiła zatrudnienie firmy z „wielkiej czwórki”, 13.08.2026 — zakończenie audytu za 2025 rok z opinią bez zastrzeżeń od KPMG. Raportu na 19.09.2026 nie opublikowano. Nadwyżka według oświadczenia 6,814 mld, w dokumencie kwartalnym na 31.12.2025 — 6,34 mld: liczby się nie zgadzają.
Kiedy powiązanie naprawdę się łamało
Październik 2018 — najgłębszy i najdłuższy spadek. Transakcja po 0,85 przeszła 15.10.2018 o 06:51:29 UTC z wolumenem 39 965 USDT. Poniżej 0,90 cena trzymała się 41 minut (0,73% dziennego wolumenu), poniżej 0,95 — nieprzerwanie ponad dobę; maksimum przez trzy doby 0,9991.
Średnia ważona za dzień — 0,9511 przy wolumenie mniej więcej piętnaście razy wyższym od zwykłego. W listopadzie przyszła druga fala z minimum 0,931, a pierwsze zamknięcie powyżej dolara według indeksu zbiorczego — 01.12.2018.
Siedem tygodni trwało to dlatego, że kanał bezpośredniego wykupu nie działał. Dawny model emitent uznał za nie do udźwignięcia i uruchomił wykup na nowo 27.11.2018 — od razu z minimum 100 000 dolarów i limitem jednego wykupu na tydzień. Minimum stamtąd trzyma się ósmy rok, limitu tygodniowego w taryfach już nie ma.
Dokument państwowy z 2021 roku opisuje, co działo się wtedy z emitentem i afiliowaną giełdą, ale przyczyny ruchu ceny giełdowej nie ustala: zbieżność dat to nasze zestawienie.
Maj 2022 — epizod, który najlepiej tłumaczy mechanizm. Zapalnikiem był krach algorytmicznego stablecoina: zaufanie osłabło wobec wszystkich emitentów. 12.05.2022 w tej samej godzinie USDT kosztował 0,91011, 0,941 i 0,99753. Najdrożej — na platformie afiliowanej z emitentem i z bezpośrednim dostępem do wykupu, taniej — na detalicznych. To liczba „819” na wykresie.
Skala na platformie, gdzie liczyliśmy transakcja po transakcji, była skromna: poniżej 0,95 handlowano 22 minuty, 0,213% wolumenu, do korytarza cena wróciła w niecałe dwie doby. Podaż od 5 do 28 maja skurczyła się o 10,66 mld (12,8%); wykupów brutto było więcej — emitent w tych samych dniach emitował. Osobne oszacowanie i w innej walucie: EBC nazwał odpływ ponad 8 mld euro (biuletyn, lipiec 2022).
Czerwiec 2022 — kontrprzykład, bez którego rozdział byłby nieuczciwy. W dziewięć dni podaż skurczyła się jeszcze o 5,35 mld, a cena nawet nie drgnęła: indeks nie wychodził z 0,9975–0,9994. Pięć i pół miliarda przeszło niezauważenie.
Najdłuższe oderwanie było w górę
48 dni z rzędu, od 16.12.2018 do 01.02.2019, indeks zbiorczy zamykał się poza korytarzem ±0,5%, w przedziale 1,0063–1,0315: najdłuższy nieprzerwany ciąg takich zamknięć w całej historii. „Utrata powiązania” i „utrata wartości” to różne rzeczy: odchylenie w górę mierzy nie jakość tokena, lecz jakość tego dolara, do którego przyrównuje się go na platformie.
11.03.2023, nazajutrz po upadku amerykańskiego banku, USDC na jednej z platform spadał do 0,80526 — na innych w tej samej godzinie minimum było wyższe, 0,874 i około 0,877 według indeksów. USDT tego dnia podnosił się do 1,05, a 10.10.2025, w dniu załamania rynku, poniżej dolara nie schodził: maksimum na trzech platformach rozeszło się od 1,02764 do 1,07264.
Czym tokeny różnią się budową — różnica między USDT a USDC. Załamanie rynku krypto samo w sobie powiązania USDT nie łamie. W dół idzie ono wtedy, gdy wątpliwość dotyczy samego emitenta, a nie rynku.
Jak czytać liczby o utracie powiązania
Dla jednej daty istnieją trzy różne prawdziwe liczby. Przykład — 04.02.2026.
wielkość | co pokazuje | 04.02.2026 |
|---|---|---|
minimum tickowe | jedna transakcja | 0,96985 $ |
średnia ważona za dzień | realny handel | 0,99821 $ |
minimum indeksu zbiorczego | średnia po platformach | 0,9971 $ |
Wszystkie trzy są poprawne i mierzą co innego. „USDT spadał do 97 centów” jest technicznie ścisłe i praktycznie puste: poniżej 0,995 w ciągu tych dwóch dób przeszło 167 transakcji, 0,65% wolumenu.
Stąd poprawka. „Na różnych giełdach USDT zawsze kosztuje inaczej” — nieprawda. Nasz pomiar po pięciu platformach 19.09.2026 dał rozrzut 2,7 punktu bazowego (0,027%), a praca akademicka nazywa takie różnice znikomymi. Ceny rozchodzą się tylko w stresie.
I o wartościach odstających: pojedyncza transakcja na cienkiej księdze zleceń trafia do szeregu na równi z resztą, dlatego w historii zdarzają się i 4, i 1 000 dolarów za USDT. To nie jest cena.
Reżim się zmienił
Indeks zbiorczy, 3 167 dni handlowych od 27.11.2017 do 19.09.2026. Udział dni poza korytarzem ±0,5%:
okres | dni poza ±0,5% |
|---|---|
2017–2019 | 39,2% |
2020–2021 | 4,27% |
2022 | 0% |
2023 | 0,55% |
2024 | 0% |
2025 | 0% |
2026, do 19.09 | 0% |
Równo po 1,0000 dolara USDT zamykał się tylko 198 dni z 3 167, 6,3% czasu. Na 19.09.2026 o 14:12 UTC cena wynosiła 0,999615, kapitalizacja 183,31 mld dolarów.
Nie „USDT stał się wiarygodny” — tego nie wiemy. Do 2020 roku odchylenia były rzeczą zwykłą, od 2022 roku w skali dziennej prawie zniknęły, jedyny wyjątek to rok 2023. Ryzyko przesunęło się z codziennego w rzadkie zdarzenie.
Profesjonalni obserwatorzy mówią to samo. Rezerwa Federalna: arbitraż przestaje działać, kiedy rynek traci wiarę w powiązanie. Bank Rozrachunków Międzynarodowych, przegląd z 2023 roku: żaden stablecoin nie utrzymywał parytetu przez cały czas.
A badacze, którzy policzyli arbitrażystów, ostrzegają: „handluje się poniżej dolara” i „powiązanie się złamało” to nie to samo. Cenę wtórną porównują z ceną jednostki funduszu giełdowego — to odpowiedź dla kogoś, kto zobaczył 0,998 i się przestraszył.
Krótkie odpowiedzi
Czy mogę wymienić USDT na dolara u samej spółki?
Nie, jeśli nie jesteś zweryfikowanym klientem emitenta. Potrzebny jest status, minimum 100 000 dolarów na wykup i prowizja, a przyjąć zlecenie czy je odrzucić spółka ma prawo wedle własnego uznania. Reszcie dostępna jest tylko sprzedaż tokena na rynku.
Czy USDT jest zabezpieczony dolarami jeden do jednego?
Gotówka i depozyty bankowe — 0,021% aktywów na 30.06.2026. Zabezpieczenie to portfel: trzy czwarte w bonach skarbowych i repo, ćwierć to nie pieniądze ani ich ekwiwalenty. Pokrycie z nadwyżką 2,24% — aktywami, a nie dolarami na rachunkach.
Czy Tether przechodził audyt?
Spółka oświadczyła 13.08.2026, że pełny audyt za 2025 rok jest zakończony, i go nie opublikowała — wszystko wiadomo z jej słów. A to, co publikują co kwartał, audytem nie jest z samej nazwy własnego standardu.
Co będzie, jeśli powiązanie się złamie?
Prognoz nie dajemy. Mierzalne jest co innego: powiązanie wraca z góry na dół, najpierw tam, gdzie jest bezpośredni wykup. 12.05.2022 różnica między taką platformą a detaliczną sięgała prawie dziewięciu centów. Detaliczny posiadacz jest w kolejce ostatni.
Prawie cały USDT żyje w dwóch sieciach: na 18.09.2026 w TRON 50,48% emisji, w Ethereum 47,32%. Jesteśmy kantorem, pracujemy z USDT w obu — wymiana USDT w sieci TRON.