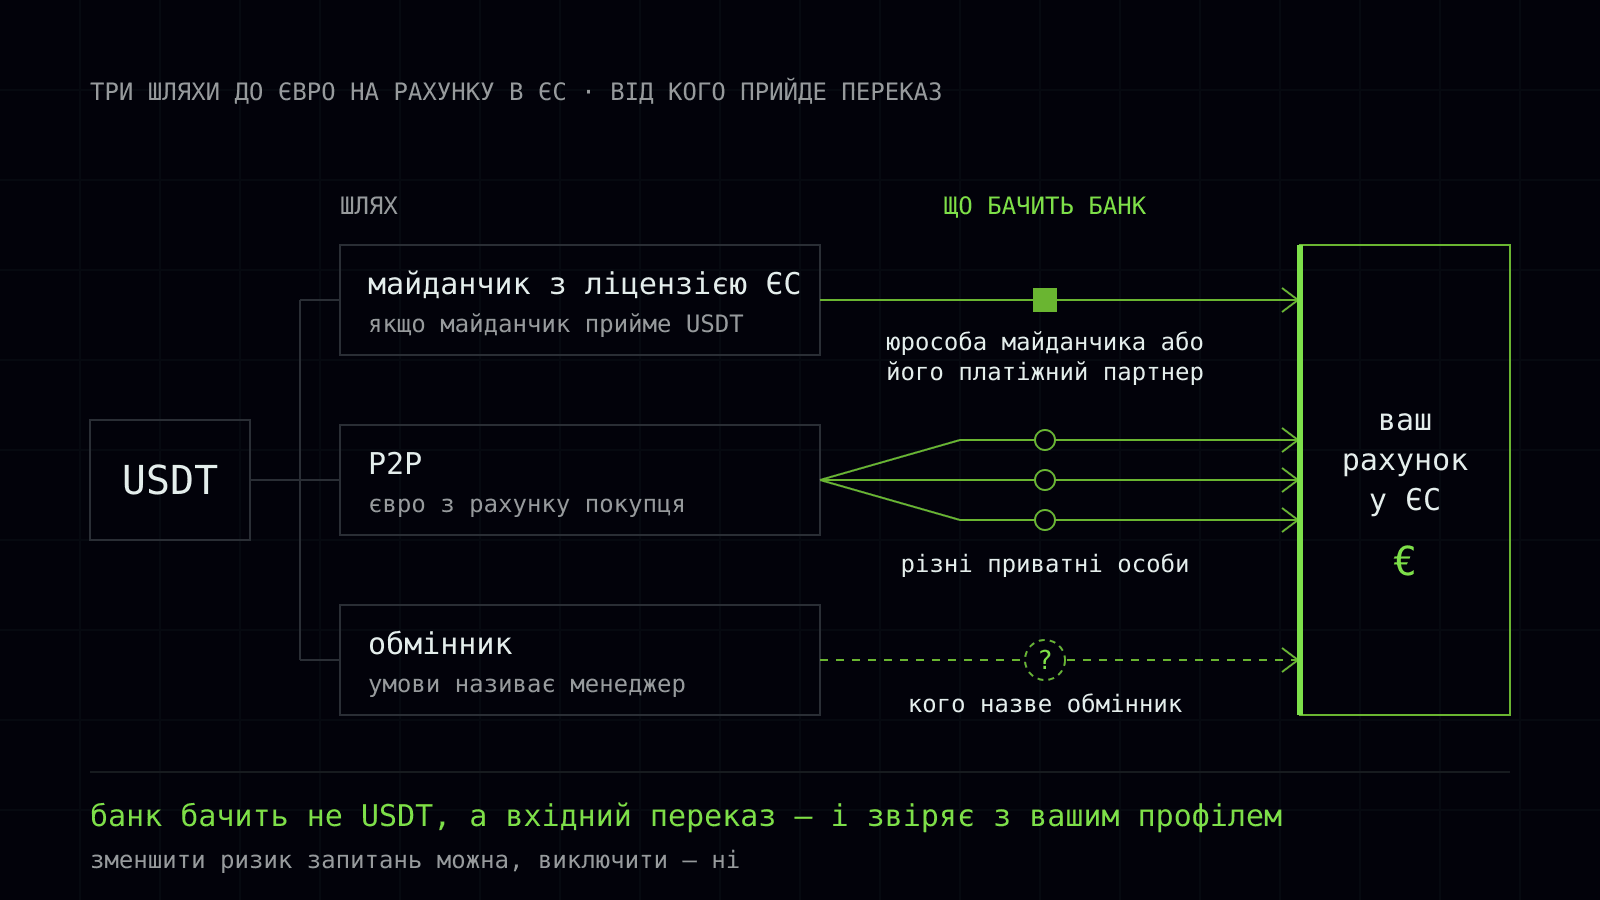
Отримати євро на свій рахунок у ЄС за USDT можна трьома шляхами: продати USDT на майданчику з ліцензією в ЄС і вивести євро переказом SEPA; продати його в P2P-розділі покупцеві, який платить євро зі свого рахунку; обміняти через обмінник, який виплачує євро. Банк при цьому бачить не USDT, а вхідний переказ — і порівнює його з тим, що знає про вас.
Пообіцяти, що банк не поставить запитань, чесно не може ніхто: рішення ухвалює його служба перевірки. Але ризик запитань можна зменшити. Рахунок і акаунт на майданчику — на одне ім'я, майданчик — під наглядом у ЄС, сума пояснюється вашою історією, документи зібрані до переказу, а не після запиту.
Одразу про наш інтерес: ми обмінник, і обмін USDT на євро в нас є — його проводить менеджер, а курс, ліміти, строки і спосіб виплати він називає на запит. Виплату на рахунок у ЄС заздалегідь ми не обіцяємо.
Що змінилося в ЄС: MiCA і USDT
З 30 грудня 2024 року криптомайданчики в ЄС працюють за регламентом MiCA (Регламент ЄС 2023/1114). Тим, хто працював за національними правилами раніше, дали перехідний період — не довше 1 липня 2026 року, а в низці країн коротший (стаття 143). Отже, зараз майданчик, який обслуговує клієнтів у ЄС, має бути авторизований за MiCA. Перевірити це можна в проміжному реєстрі ESMA, європейського регулятора ринків.
З USDT складніше. У реєстрі ESMA емітентів токенів електронних грошей — файл оновлено 7 жовтня 2026 року — компанії Tether немає. Ще 17 січня 2025 року ESMA заявила: майданчики з ліцензією в ЄС мають припинити торгівлю стейблкоїнами, емітент яких у ЄС не авторизований; режим «лише продаж» допускався до кінця I кварталу 2025 року. Зберігати й переказувати такі монети можна й надалі.
Практичний висновок: продати USDT за євро на майданчику з ліцензією в ЄС, якщо ви живете в ЄС, може не вийти. Чи приймає майданчик USDT, у якій мережі і що робить із ним далі — продає, міняє на інший стейблкоїн чи лише дає вивести, — написано в його правилах.
Шлях 1. Майданчик з ліцензією в ЄС і виведення через SEPA
Для банку це найкоротший ланцюжок: ви продаєте на майданчику, який сам перевірив вашу особу, і виводите євро на свій рахунок. Порядок такий:
- Пройдіть на майданчику перевірку особи (KYC): документ, адреса проживання, іноді запитання про походження коштів і мету рахунку.
- Додайте IBAN свого рахунку. Майданчики, як правило, виводять лише на рахунок власника акаунта — перевірте це в правилах. Ім'я в акаунті й у банку має збігатися.
- Відкрийте вікно поповнення і подивіться, чи приймає майданчик USDT і в якій мережі. Переказуйте лише в зазначеній там мережі.
- Якщо переказуєте зі свого гаманця понад 1 000 євро, майданчик перевірить, що адреса ваша: наприклад, попросить підписати повідомлення ключем цієї адреси або переказати невелику задану суму (настанови EBA щодо правила передавання даних, EBA/GL/2024/11, пункт 83).
- Продайте USDT за євро, якщо майданчик це дозволяє, і виведіть євро через SEPA. Збережіть виписку майданчика за всіма трьома операціями.
Звичайний SEPA-переказ зараховується до банку отримувача протягом одного банківського робочого дня, вихідні не рахуються. Миттєвий — до 10 секунд у будь-який час. Надсилати миттєві перекази банки єврозони зобов'язані з 9 жовтня 2025 року, а установи електронних грошей і платіжні установи — лише з 9 квітня 2027 року. Швидкість залежить від того, через кого платить майданчик.
Ціна шляху: комісія або спред під час продажу, тариф майданчика за виведення через SEPA і, якщо USDT не продається напряму, зайва конвертація. У полі платника банк може побачити юрособу майданчика або його платіжного партнера, а не знайому вам назву.
Шлях 2. P2P: покупець платить євро зі свого рахунку
У P2P-розділі ви продаєте USDT іншій людині. Майданчик блокує ваші монети на час угоди, покупець переказує євро через SEPA зі свого рахунку на ваш, ви перевіряєте надходження і відпускаєте USDT. Чи є такий розділ з USDT і євро для вашої країни проживання, залежить від майданчика.
Правило одне: відпускати монети лише після того, як гроші справді надійшли, і лише якщо ім'я платника збігається з ім'ям в ордері. Гроші від сторонньої людини — головна ознака схеми, у якій платить ошуканий третій, а запитання потім ставлять отримувачу. Розбір написано для українських карток, але ознаки ті самі: «чорний трикутник» на P2P.
Що бачить банк: перекази від різних приватних осіб з довільним призначенням платежу. Разовий продаж виглядає зрозуміло. Регулярні надходження від незнайомих людей, помітно більші за ваші звичайні, — саме те, що банки за правилами ЄС вважають приводом запитати.
Шлях 3. Обмінник із ручною виплатою — наш випадок
Тут у нас прямий інтерес: ми обмінник. Обмінник сам купує у вас USDT і виплачує євро зі свого боку. У нас обмін USDT на євро проводить менеджер вручну: живого курсу для євро на сайті немає, курс, ліміти, строки і спосіб виплати він називає на запит на сторінці обміну USDT на євро.
Чи доступна виплата на рахунок у ЄС і на яких умовах, теж скаже менеджер: заздалегідь ми її не обіцяємо. У будь-якого обмінника до угоди варто з'ясувати чотири речі:
- яким способом надійдуть євро і скільки надійде після всіх плат;
- від чийого імені надійде переказ — саме це ім'я побачить ваш банк;
- який документ про угоду ви отримаєте;
- у якій мережі і на яку адресу переказувати USDT — реквізити беріть лише зі своєї заявки або від менеджера в каналі, зазначеному на сайті.
Для банку такий переказ — платіж від того, про кого він, найімовірніше, нічого не знає, тому документ про угоду і є вашим поясненням. Якщо євро на рахунку в ЄС не обов'язкові й підійде готівкова гривня в Україні, для цього напрямку є живий курс: продаж USDT за гривні. Курс залежить від суми: на велику суму він кращий; точний курс для вашої суми рахує форма.
Як банк у ЄС дивиться на переказ із криптомайданчика
Банк бачить звичайний SEPA-переказ: ім'я та IBAN платника, суму і призначення платежу до 140 знаків. Що за ним стояв USDT, банк зрозуміє з платника, якщо знає цей майданчик, або з ваших пояснень і документів. Які поля доходять до банку і чому в єврозоні ім'я отримувача тепер звіряється з IBAN, розібрано в статті про призначення платежу.
Далі працює загальне правило для банків ЄС. Директива 2015/849 про протидію відмиванню коштів (стаття 13) зобов'язує банк постійно звіряти операції клієнта з тим, що він про нього знає, і за потреби з'ясовувати джерело коштів.
Як це виглядає на практиці, описують настанови EBA щодо факторів ризику (EBA/GL/2021/02 у редакції EBA/GL/2024/01, діють з 30.12.2024). Незвичною вважається операція, більша або частіша за звичайну для клієнта, а також сума, розбита на частини, щоб обійти пороги. За такою операцією банк з'ясовує передісторію — зокрема звідки кошти чи криптоактиви і куди вони йдуть (пункти 4.60 і 4.61).
Загальної норми «банк ЄС не приймає гроші з криптомайданчиків» ми не знайшли ні в MiCA, ні в правилах передавання даних, ні в директиві. Але політику ризику кожен банк визначає сам, і практика різна: один може попросити документи, інший — затримати платіж до пояснень.
Що зменшує ризик запитань банку
Жоден пункт нижче не обіцяє результату, але кожен прибирає привід для запитання:
- Одне ім'я скрізь. Акаунт на майданчику, гаманець, з якого йшли USDT, і рахунок у банку — ваші. Цю логіку видно навіть у правилах для майданчиків: EBA називає операції між криптовалютним рахунком і банківським рахунком на ім'я того самого клієнта фактором, що знижує ризик.
- Майданчик під наглядом у ЄС. Надходження від авторизованого за MiCA майданчика, який сам перевірив вашу особу, пояснити простіше, ніж переказ від невідомої компанії.
- Сума за профілем. Якщо вона помітно більша за ваші звичайні надходження, спитайте банк заздалегідь, які документи він попросить.
- Документи до переказу. Пакет, зібраний заздалегідь, іде в день запиту.
- Без дроблення. Ділити суму, щоб лишитися нижче порогів, безглуздо: за настановами EBA саме це і є ознакою незвичної операції.
Які документи зібрати до переказу
Банк питає не про USDT як такий, а про походження грошей. Відповідь складається в ланцюжок: звідки взялися кошти на USDT, що з ним відбувалося, як євро надійшли на рахунок. Як улаштований ланцюжок і як писати пояснення, розібрано в статті про походження коштів. Для шляху в євро в нього лягають такі документи:
- Звідки USDT: виписка банку та історія ордерів купівлі; якщо USDT — оплата роботи, договір та інвойси; якщо обмін за готівку — документ про угоду і підтвердження походження готівки.
- Як ішов USDT: адреси гаманців і хеші транзакцій поповнення майданчика.
- Продаж і виведення: виписка майданчика з продажем і виведенням на ваш IBAN, виписка банку із зарахуванням.
- Податки: подана декларація, якщо дохід ви декларували, — як правило, найвагоміший документ у пакеті.
Застереження проти власного інтересу. Юрист в авторській колонці «Економічної правди» від 3 липня 2026 року вважає купівлю USDT через P2P і за готівку слабшою історією для європейського банку, ніж купівлю на біржі зі свого рахунку. Ми продаємо USDT за готівку, і нас це стосується прямо: за такої купівлі документ про угоду і походження готівки особливо важливі.
Якщо документи українською, спитайте банк заздалегідь, чи потрібен переклад.
Яку мережу обрати для переказу USDT
Мережу обирає сторона, що приймає: вікно поповнення майданчика, ордер P2P або заявка обмінника. Переказ у мережу, яку отримувач не приймає, може зникнути безповоротно. Порівняння мереж — у статті яку мережу обрати для переказу USDT.
Ціну переказу гаманець або біржа показують до надсилання. За нашим заміром 19.09.2026 переказ в ERC20 коштував менше, ніж у TRC20, — але це стан дня, а не правило. Для переказу в TRON на гаманці потрібен TRX: за тим самим заміром один переказ спалював близько 6,4 TRX, тож тримайте запас 15–20 TRX.
І про поріг у 1 000 євро. Часті перекази зі свого гаманця на суми трохи нижчі за нього настанови EBA для майданчиків називають фактором підвищеного ризику (EBA/GL/2024/01, пункт 21.5). Один переказ на всю суму з підтвердженої адреси виглядає зрозуміліше, ніж серія дрібних.
Як порахувати, скільки євро надійшло за USDT
Підсумковий курс рахується однаково для всіх трьох шляхів: євро, що надійшли на ваш рахунок, поділені на USDT, що пішли з вашого гаманця. Не курс у конвертері й не ціна в оголошенні, а те, що лишилося після всіх плат. Різниця складається з чотирьох рядків:
- Переказ USDT — плата мережі за поповнення майданчика або переказ обмінникові.
- Продаж — комісія і спред майданчика, ціна оголошення P2P або курс обмінника; якщо USDT спершу міняють на інший стейблкоїн, таких рядків два.
- Виведення — тариф майданчика за SEPA-переказ або плата за виплату в обмінника.
- Зарахування — плата вашого банку за вхідний переказ, якщо він її бере, і конвертація, якщо рахунок не в євро.
Як ці рядки і запитання банку розподіляються за трьома шляхами:
шлях | Що потрібно | Де ціна | Від кого надійде переказ |
|---|---|---|---|
Майданчик з ліцензією в ЄС | перевірка особи, IBAN на своє ім'я, приймання USDT майданчиком | комісія і спред під час продажу, тариф виведення, зайва конвертація | юрособа майданчика або його платіжний партнер |
P2P | акаунт із перевіркою особи, розділ з USDT і євро у вашій країні | у ціні оголошення | приватна особа, у кожної угоди своя |
Обмінник (у нас — через менеджера) | заявка й узгоджені з менеджером умови | у курсі обміну і платі за виплату | той, кого назве обмінник до угоди |
Орієнтир для порівняння: USDT коштує близько долара, тож ринкова ціна USDT в євро — це приблизно одиниця, поділена на курс євро до долара. ЄЦБ публікує довідковий курс євро кожного робочого дня. Умовно, за 1,10 долара за євро орієнтир — близько 0,91 євро за USDT. Наскільки ваш підсумок нижчий за орієнтир, стільки й коштував обраний шлях.