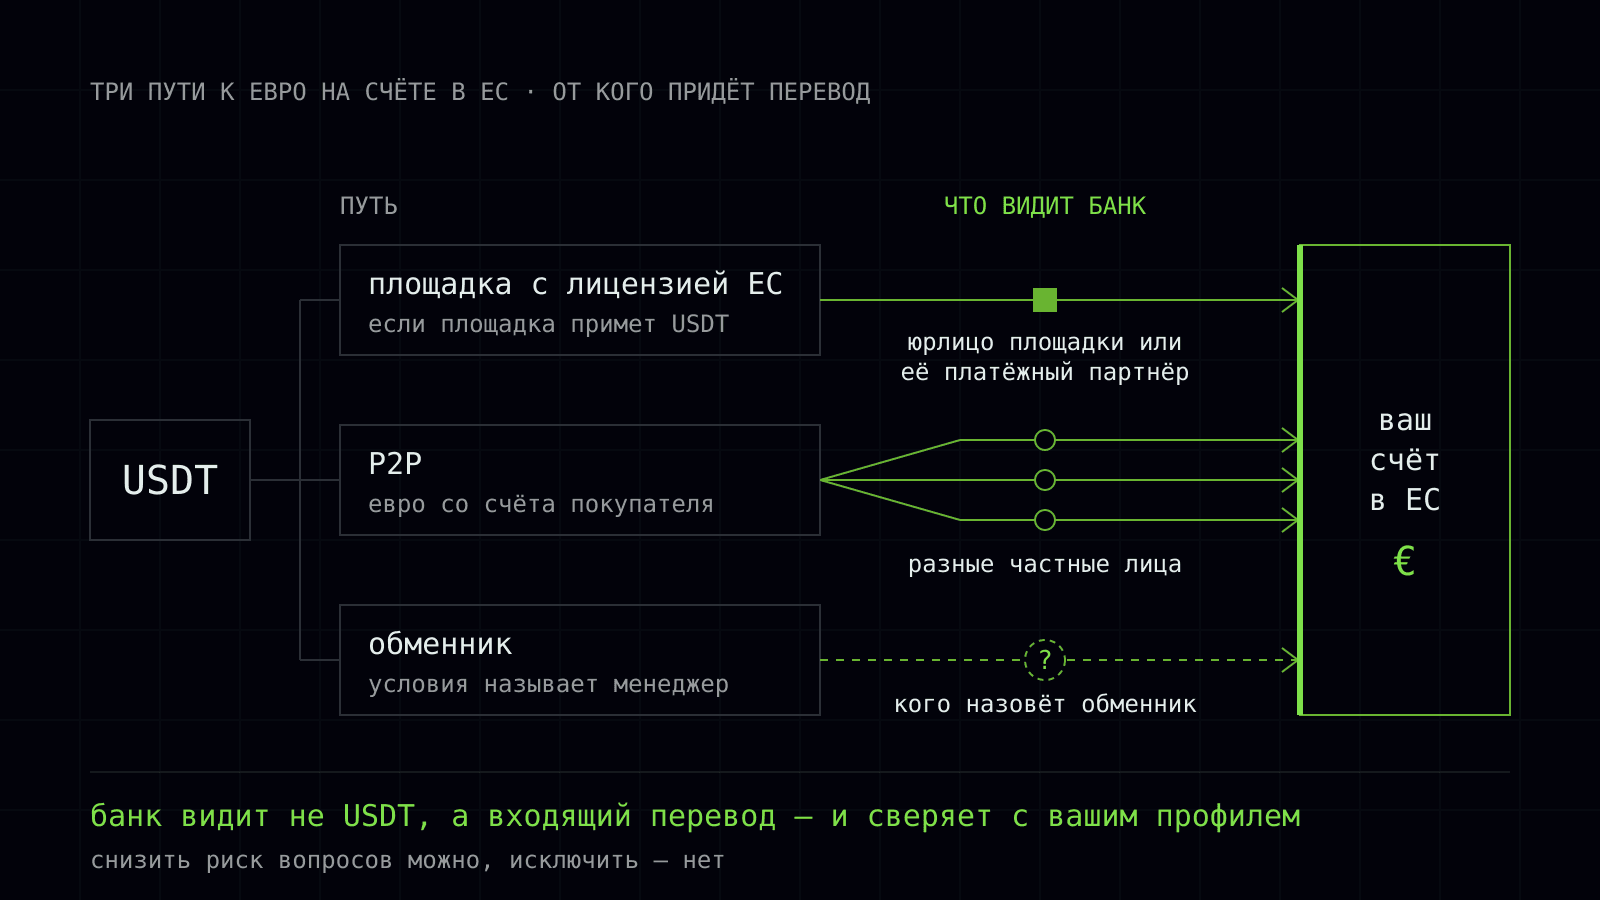
Получить евро на свой счёт в ЕС за USDT можно тремя путями: продать USDT на площадке с лицензией в ЕС и вывести евро переводом SEPA; продать его в P2P-разделе покупателю, который платит евро со своего счёта; обменять через обменник, который выплачивает евро. Банк при этом видит не USDT, а входящий перевод — и сравнивает его с тем, что знает о вас.
Пообещать, что банк не задаст вопросов, честно не может никто: решение принимает его служба проверки. Но риск вопросов можно снизить. Счёт и аккаунт на площадке — на одно имя, площадка — под надзором в ЕС, сумма объяснима вашей историей, документы собраны до перевода, а не после запроса.
Сразу о нашем интересе: мы обменник, и обмен USDT на евро у нас есть — его проводит менеджер, а курс, лимиты, сроки и способ выплаты он называет по запросу. Выплату на счёт в ЕС заранее мы не обещаем.
Что изменилось в ЕС: MiCA и USDT
С 30 декабря 2024 года криптоплощадки в ЕС работают по регламенту MiCA (Регламент ЕС 2023/1114). Тем, кто работал по национальным правилам раньше, дали переходный период — не дольше 1 июля 2026 года, а в ряде стран короче (статья 143). Значит, сейчас площадка, которая обслуживает клиентов в ЕС, должна иметь авторизацию по MiCA. Проверить её можно в промежуточном реестре ESMA, европейского регулятора рынков.
С USDT сложнее. В реестре ESMA эмитентов токенов электронных денег — файл обновлён 7 октября 2026 года — компании Tether нет. Ещё 17 января 2025 года ESMA заявила: площадки с лицензией в ЕС должны прекратить торговлю стейблкоинами, эмитент которых в ЕС не авторизован; режим «только продажа» допускался до конца I квартала 2025 года. Хранить и переводить такие монеты можно по-прежнему.
Практический вывод: продать USDT за евро на площадке с лицензией в ЕС, если вы живёте в ЕС, может не получиться. Принимает ли площадка USDT, в какой сети и что делает с ним дальше — продаёт, меняет на другой стейблкоин или только позволяет вывести, — написано в её правилах.
Путь 1. Площадка с лицензией в ЕС и вывод по SEPA
Для банка это самая короткая цепочка: вы продаёте на площадке, которая сама проверила вашу личность, и выводите евро на свой счёт. Порядок такой:
- Пройдите на площадке проверку личности (KYC): документ, адрес проживания, иногда вопросы о происхождении средств и цели счёта.
- Добавьте IBAN своего счёта. Площадки, как правило, выводят только на счёт владельца аккаунта — проверьте это в правилах. Имя в аккаунте и в банке должно совпадать.
- Откройте окно пополнения и посмотрите, принимает ли площадка USDT и в какой сети. Переводите только в указанной там сети.
- Если переводите со своего кошелька больше чем на 1 000 евро, площадка проверит, что адрес ваш: например, попросит подписать сообщение ключом этого адреса или перевести небольшую заданную сумму (руководство EBA по правилу передачи данных, EBA/GL/2024/11, пункт 83).
- Продайте USDT за евро, если площадка это позволяет, и выведите евро по SEPA. Сохраните выписку площадки по всем трём операциям.
Обычный SEPA-перевод зачисляется в банк получателя в пределах одного банковского рабочего дня, выходные не в счёт. Мгновенный — до 10 секунд в любое время. Отправлять мгновенные переводы банки еврозоны обязаны с 9 октября 2025 года, а учреждения электронных денег и платёжные учреждения — только с 9 апреля 2027 года. Скорость зависит от того, через кого платит площадка.
Цена пути: комиссия или спред при продаже, тариф площадки за вывод по SEPA и, если USDT не продаётся напрямую, лишняя конвертация. В поле плательщика банк может увидеть юрлицо площадки или её платёжного партнёра, а не знакомое вам название.
Путь 2. P2P: покупатель платит евро со своего счёта
В P2P-разделе вы продаёте USDT другому человеку. Площадка блокирует ваши монеты на время сделки, покупатель переводит евро по SEPA со своего счёта на ваш, вы проверяете поступление и отпускаете USDT. Есть ли такой раздел с USDT и евро для вашей страны проживания, зависит от площадки.
Правило одно: отпускать монеты только после того, как деньги действительно пришли, и только если имя плательщика совпадает с именем в ордере. Деньги от постороннего человека — главный признак схемы, в которой платит обманутый третий, а вопросы потом задают получателю. Разбор написан для украинских карт, но признаки те же: «чёрный треугольник» на P2P.
Что видит банк: переводы от разных частных лиц с произвольным назначением платежа. Разовая продажа выглядит понятно. Регулярные поступления от незнакомых людей, заметно больше ваших обычных, — ровно то, что банки по правилам ЕС считают поводом спросить.
Путь 3. Обменник с ручной выплатой — наш случай
Здесь у нас прямой интерес: мы обменник. Обменник сам покупает у вас USDT и выплачивает евро со своей стороны. У нас обмен USDT на евро проводит менеджер вручную: живого курса для евро на сайте нет, курс, лимиты, сроки и способ выплаты он называет по запросу на странице обмена USDT на евро.
Доступна ли выплата на счёт в ЕС и на каких условиях, тоже скажет менеджер: заранее мы её не обещаем. У любого обменника до сделки стоит выяснить четыре вещи:
- каким способом придут евро и сколько придёт после всех плат;
- от чьего имени придёт перевод — именно это имя увидит ваш банк;
- какой документ о сделке вы получите;
- в какой сети и на какой адрес переводить USDT — реквизиты берите только из своей заявки или от менеджера в канале, указанном на сайте.
Для банка такой перевод — платёж от того, о ком он, скорее всего, ничего не знает, поэтому документ о сделке и есть ваше объяснение. Если евро на счёте в ЕС не обязательны и подойдут наличные гривны в Украине, у этого направления есть живой курс: продажа USDT за гривны. Курс зависит от суммы: на крупную сумму он лучше; точный курс для вашей суммы считает форма.
Как банк в ЕС смотрит на перевод с криптоплощадки
Банк видит обычный SEPA-перевод: имя и IBAN плательщика, сумму и назначение платежа до 140 знаков. Что за ним стоял USDT, банк поймёт по плательщику, если знает эту площадку, или из ваших пояснений и документов. Какие поля доходят до банка и почему в еврозоне имя получателя теперь сверяется с IBAN, разобрано в статье о назначении платежа.
Дальше работает общее правило для банков ЕС. Директива 2015/849 о противодействии отмыванию средств (статья 13) обязывает банк постоянно сверять операции клиента с тем, что он о нём знает, и при необходимости выяснять источник средств.
Как это выглядит на практике, описывает руководство EBA по факторам риска (EBA/GL/2021/02 в редакции EBA/GL/2024/01, действует с 30.12.2024). Необычной считается операция крупнее или чаще обычного для клиента, а также сумма, разбитая на части, чтобы обойти пороги. По такой операции банк выясняет предысторию — в том числе откуда средства или криптоактивы и куда они идут (пункты 4.60 и 4.61).
Общей нормы «банк ЕС не принимает деньги с криптоплощадок» мы не нашли ни в MiCA, ни в правилах передачи данных, ни в директиве. Но политику риска каждый банк задаёт сам, и практика разная: один может попросить документы, другой — задержать платёж до объяснений.
Что снижает риск вопросов банка
Ни один пункт ниже не обещает исход, но каждый убирает повод для вопроса:
- Одно имя везде. Аккаунт на площадке, кошелёк, с которого шли USDT, и счёт в банке — ваши. Эту логику видно даже в правилах для площадок: EBA называет операции между криптосчётом и банковским счётом на имя того же клиента фактором, снижающим риск.
- Площадка под надзором в ЕС. Поступление от авторизованной по MiCA площадки, которая сама проверила вашу личность, объяснить проще, чем перевод от неизвестной компании.
- Сумма по профилю. Если она заметно больше ваших обычных поступлений, спросите банк заранее, какие документы он попросит.
- Документы до перевода. Пакет, собранный заранее, уходит в день запроса.
- Без дробления. Делить сумму, чтобы остаться ниже порогов, бессмысленно: по руководству EBA именно это и есть признак необычной операции.
Какие документы собрать до перевода
Банк спрашивает не про USDT как таковой, а про происхождение денег. Ответ складывается в цепочку: откуда взялись средства на USDT, что с ним происходило, как евро пришли на счёт. Как устроена цепочка и как писать пояснение, разобрано в статье о происхождении средств. Для пути в евро в неё ложатся такие документы:
- Откуда USDT: выписка банка и история ордеров покупки; если USDT — оплата работы, договор и инвойсы; если обмен за наличные — документ о сделке и подтверждение происхождения наличных.
- Как шёл USDT: адреса кошельков и хеши транзакций пополнения площадки.
- Продажа и вывод: выписка площадки с продажей и выводом на ваш IBAN, выписка банка с зачислением.
- Налоги: поданная декларация, если доход вы декларировали, — как правило, самый весомый документ в пакете.
Оговорка против собственного интереса. Юрист в авторской колонке «Экономической правды» от 3 июля 2026 года считает покупку USDT через P2P и за наличные более слабой историей для европейского банка, чем покупку на бирже со своего счёта. Мы продаём USDT за наличные, и нас это касается прямо: при такой покупке документ о сделке и происхождение наличных особенно важны.
Если документы на украинском, спросите банк заранее, нужен ли перевод.
Какую сеть выбрать для перевода USDT
Сеть выбирает принимающая сторона: окно пополнения площадки, ордер P2P или заявка обменника. Перевод в сеть, которую получатель не принимает, может пропасть безвозвратно. Сравнение сетей — в статье какую сеть выбрать для перевода USDT.
Цену перевода кошелёк или биржа показывают до отправки. По нашему замеру 19.09.2026 перевод в ERC20 стоил меньше, чем в TRC20, — но это состояние дня, а не правило. Для перевода в TRON на кошельке нужен TRX: по тому же замеру один перевод сжигал около 6,4 TRX, поэтому держите запас 15–20 TRX.
И о пороге в 1 000 евро. Частые переводы со своего кошелька на суммы чуть ниже него руководство EBA для площадок называет фактором повышенного риска (EBA/GL/2024/01, пункт 21.5). Один перевод на всю сумму с подтверждённого адреса выглядит понятнее, чем серия мелких.
Как посчитать, сколько евро пришло за USDT
Итоговый курс считается одинаково для всех трёх путей: евро, которые пришли на ваш счёт, делённые на USDT, которые ушли с вашего кошелька. Не курс в конвертере и не цена в объявлении, а то, что осталось после всех плат. Разница складывается из четырёх строк:
- Перевод USDT — плата сети за пополнение площадки или перевод обменнику.
- Продажа — комиссия и спред площадки, цена объявления P2P или курс обменника; если USDT сначала меняют на другой стейблкоин, таких строк две.
- Вывод — тариф площадки за SEPA-перевод или плата за выплату у обменника.
- Зачисление — плата вашего банка за входящий перевод, если он её берёт, и конвертация, если счёт не в евро.
Как эти строки и вопросы банка распределяются по трём путям:
путь | Что нужно | Где цена | От кого придёт перевод |
|---|---|---|---|
Площадка с лицензией в ЕС | проверка личности, IBAN на своё имя, приём USDT площадкой | комиссия и спред при продаже, тариф вывода, лишняя конвертация | юрлицо площадки или её платёжный партнёр |
P2P | аккаунт с проверкой личности, раздел с USDT и евро в вашей стране | в цене объявления | частное лицо, у каждой сделки своё |
Обменник (у нас — через менеджера) | заявка и согласованные с менеджером условия | в курсе обмена и плате за выплату | тот, кого назовёт обменник до сделки |
Ориентир для сравнения: USDT стоит около доллара, поэтому рыночная цена USDT в евро — это примерно единица, делённая на курс евро к доллару. ЕЦБ публикует справочный курс евро каждый рабочий день. Условно, при 1,10 доллара за евро ориентир — около 0,91 евро за USDT. Насколько ваш итог ниже ориентира, столько и стоил выбранный путь.